Riset aset riil / Danzhai, Guizhou
Danzhai No. 1riset investasi tailing emas
Riset syarat sumber mineral, verifikasi kemampuan usaha.
Berfokus pada sumber Danzhai, pemurnian Chenzhou, dan lini tambahan,
Jelaskan dokumen proyek, asumsi usaha, dan verifikasi lanjutan secara terpisah.
01 / Dasar proyek
Cocokkan kontrak, sampel, dan model bersyarat secara terpisah
Dokumen terbaru mempertahankan cakupan kontrak sementara 1 juta ton bahan baku, mencatat tonase timbangan aktual tiap titik secara seragam. Air berubah selama penumpukan, transportasi, dan pengolahan; konversi kering teknis hanya untuk perhitungan kandungan emas.
Penyelesaian akhir menurut tonase aktual yang dikonfirmasi kedua pihak
Perhitungan memakai kadar air rata-rata tiga sampel, bukan volume bahan aktual
Prasyarat menyamakan tiga hasil ke basis kering perlu diverifikasi
Belum merupakan biaya lengkap yang ditetapkan; biaya hilang tidak dianggap nol
Tangkapan kontrak menyebut “Kontrak jual beli residu” No. 2026-08-28, antara Guizhou Huiyuan Trading Co., Ltd. dan Guizhou Danzhai Zhonghuan Mining Resources Co., Ltd., dengan penyerahan di lokasi transit Kawasan Pengembangan Jinzhong, Kabupaten Danzhai. Tanggung jawab pihak A/B, otorisasi, kuantitas, dan biaya dicocokkan dengan dokumen asli serta pemenuhan aktual.
Tambang No. 1 berhenti menggunakan dasar versi lama “penyerahan 700 ribu ton kering, emas 800 kilogram, biaya 550 yuan/ton kering, saldo 415 juta yuan”.
Dasar dokumen: pihak proyek menyediakan “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx”, halaman 3, 4, 12, 28, 29, 30 (total 34 halaman). Pembaruan dokumen hingga 2026.10.05, pengisian kembali catatan operasi hingga 2026.09.29, model bersyarat asli menggunakan GOX versi 2026.10.01. Halaman disusun: 2026.10.06. Dokumen dan asumsi bersyarat belum selesai diverifikasi secara independen.
02 / RESOURCE & OPERATING RECORDS
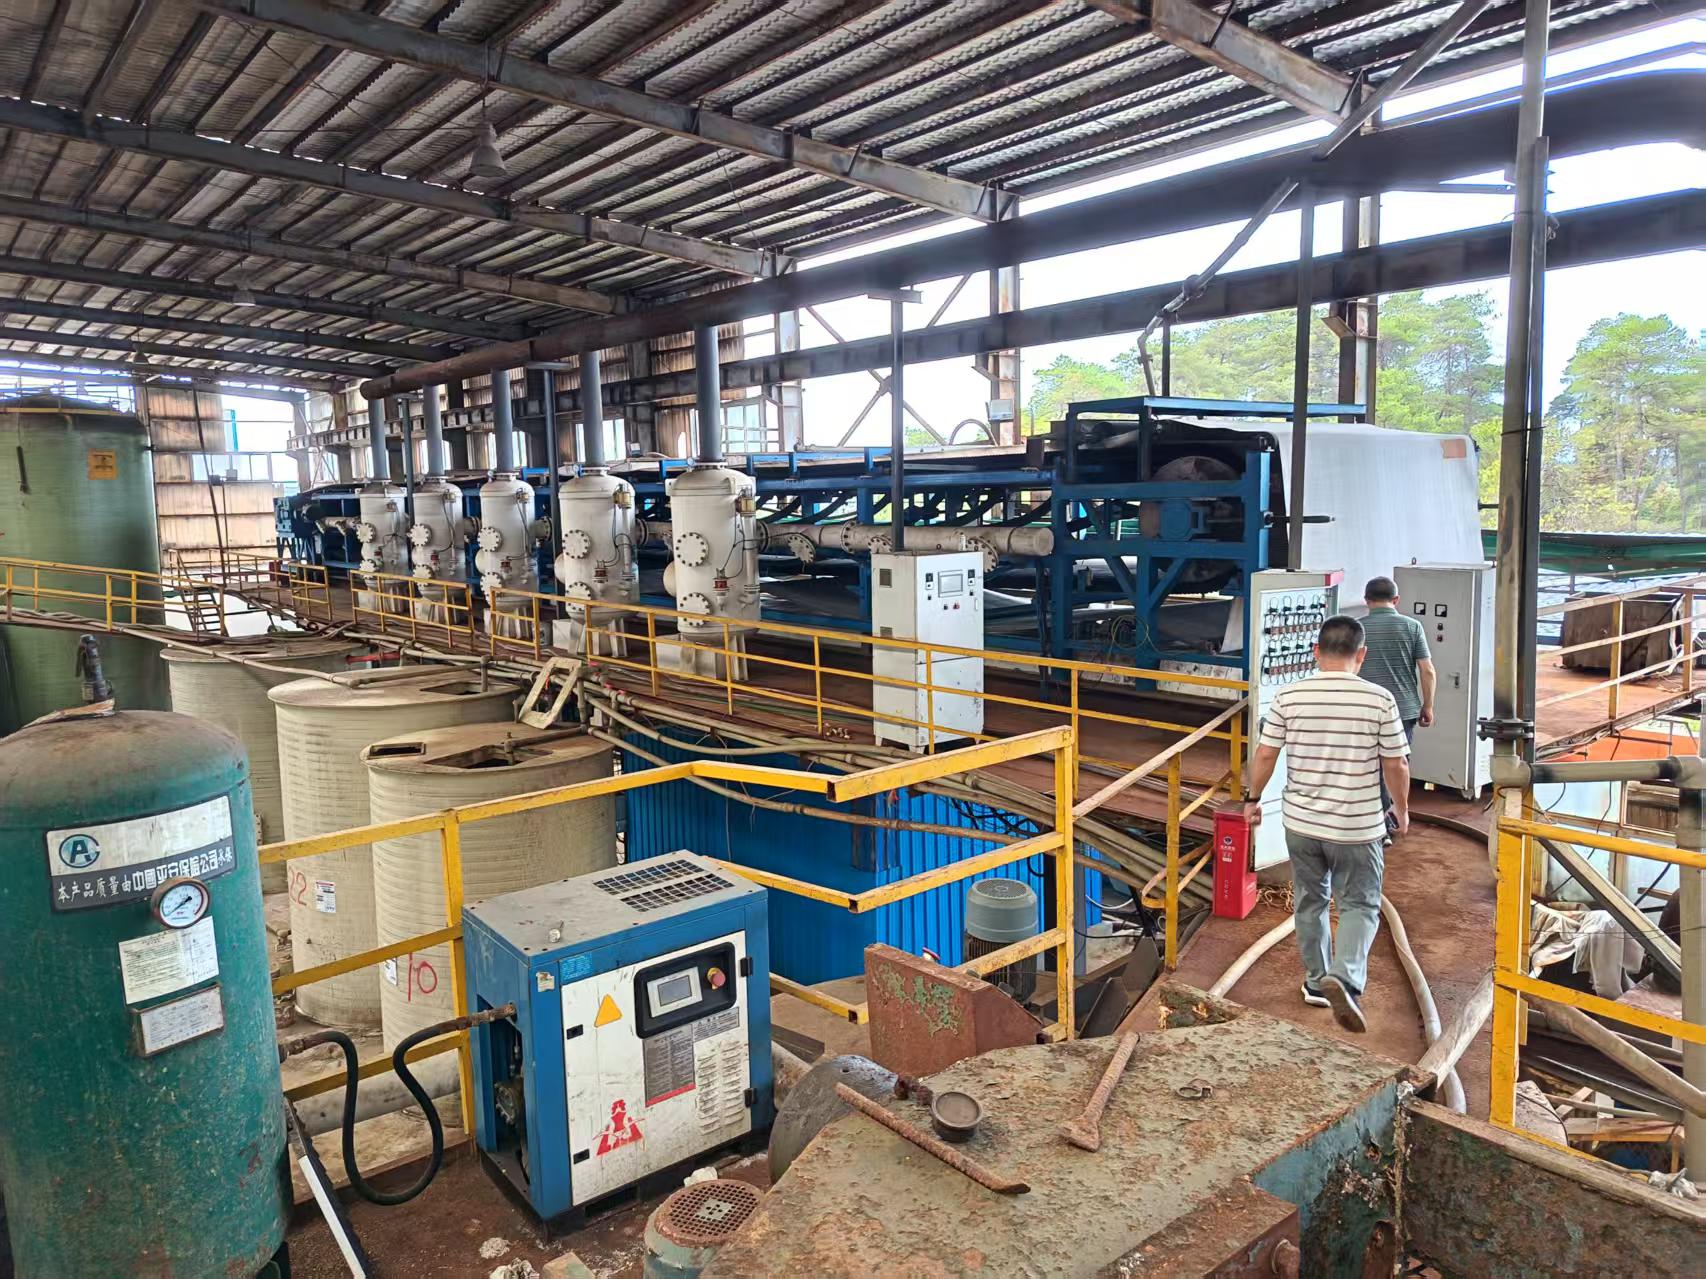
sumber pasokan mineral Danzhai, transit Danzhai dan penerimaan di pabrik Chenzhou
Periode statistik 2026.06.26 hingga 2026.09.29. Berikut isian kembali departemen, perlu pemeriksaan tiket timbang dan bukti batch; tonase titik berbeda tidak dijumlahkan, dan pembaruan web tidak otomatis memperpanjang periode statistik.
| titik tahapan | pengisian kembali periode ini / ton | dasar verifikasi |
|---|---|---|
| pengeluaran dari gudang sumber pasokan mineral | 36,000 | Tiket timbang keluar kawasan tambang dan batch |
| Penerimaan transit | 36,000 | Penerimaan gudang transit dan kadar air terukur |
| Pengiriman transit | 9,089 | Catatan pengeluaran gudang, pengiriman kereta api atau lainnya |
| penerimaan gudang pabrik Chenzhou | 7,403 | Tiket timbang penerimaan pabrik, kadar air, dan batch |
Setiap tahap memakai berat material berkadar air aktual di titik tersebut. Persediaan, dalam perjalanan, dan kehilangan perlu dijelaskan menurut batch, waktu, pemeriksaan stok fisik, serta kadar air; tidak dapat ditetapkan hanya dari selisih tonase antartitik. Penerimaan pabrik bukan bahan yang benar-benar dimasukkan atau sudah selesai diproses.
Halaman akhir PPT pihak proyek menyebut uji produksi emas dimulai. Catatan masukan aktual, produksi setara murni, kemurnian lempengan, penjualan, penerimaan, dan emas dalam proses masih perlu dilengkapi; cuplikan lapangan tidak secara independen membuktikan kapasitas kontinu atau perolehan aktual.
Dasar dokumen: pihak proyek menyediakan “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx”, halaman 5, 6, 7, 13, 28, 34 (total 34 halaman). Pembaruan dokumen hingga 2026.10.05, pengisian kembali catatan operasi hingga 2026.09.29, model bersyarat asli menggunakan GOX versi 2026.10.01. Halaman disusun: 2026.10.06. Dokumen dan asumsi bersyarat belum selesai diverifikasi secara independen.
Catatan pengujian / Pembaruan dokumen sampel
13 catatan pengujian disimpan per kelompok
Tiga hasil asli, 9 tambahan Xinda, dan 1 laporan gudang Danzhai disajikan terpisah. Tanggal, lokasi, kedalaman, dan air sampel tetap asli; tidak dicampur untuk rata-rata penyimpanan atau menjadikan kandungan emas sampel sebagai tingkat produksi proses.
| Lembaga / Sampel | Emas / g·t⁻¹ | Kadar air | Acuan kadar emas saat ini |
|---|---|---|---|
| Yongxing Guiyan / Danzhai 1# | 1.04 | 31.82% | perlu diverifikasi |
| Yongxing Guiyan / Danzhai 2# | 0.76 | 32.99% | perlu diverifikasi |
| Institut Pertambangan dan Metalurgi Changsha / Sampel Danzhai No. 1 | 0.79 | 35.10% | Laporan menyebut basis kering |
| Yongxing Guiyan / Danzhai-gudang, W20260828-YX-85 | 1.06 | 26.40% | Tidak disebut dalam laporan, perlu diverifikasi; tanggal 2026.08.29 |
| Lokasi sampel | Kedalaman | Emas / g·t⁻¹ | Kadar air |
|---|---|---|---|
| dasar penyimpanan | 5 meter | 0.88 | belum disediakan |
| bendungan penyimpanan | belum disediakan | 1.48 | belum disediakan |
| ujung penyimpanan | belum disediakan | 1.10 | belum disediakan |
| bagian tengah penyimpanan | belum disediakan | 0.82 | belum disediakan |
Tanggal catatan lokasi di atas, laporan asli, nomor sampel, serta basis kering/basah perlu dilengkapi.
| Lokasi sampel | Kedalaman | Emas / g·t⁻¹ | Kadar air |
|---|---|---|---|
| tengah bendungan Danzhai | 3 meter | 1.16 | 36.41% |
| Bagian bendungan Danzhai 2# | 5 meter | 1.17 | 31.17% |
| Bagian bendungan Danzhai 2# | 3 meter | 1.42 | 27.66% |
| Bagian bendungan Danzhai 1# | 4 meter | 1.21 | 29.90% |
| tengah bendungan Danzhai | 4 meter | 1.13 | 55.05% |
Basis kering/basah kadar lima catatan masih perlu diperiksa. Model tiga sampel lama tetap menghitung (1.04+0.76+0.79)÷3 dan (31.82%+32.99%+35.10%)÷3; hasil baru belum digabung. Volume diwakili, independensi sampel, dan laporan asli seluruh sampel masih perlu dikonfirmasi.
“Lapisan dalam 2.25 gram/ton kering” adalah parameter potensial dari umpan balik pihak proyek. Laporan lembaga yang dilampirkan pada PPT tidak mendukung nilai tersebut; nilai tertinggi catatan Xinda adalah 1.48g/t. Skenario lapisan dalam harus ditampilkan terpisah dari hasil sampel yang tersedia dan tidak digunakan untuk menjanjikan kadar seluruh penyimpanan.
Dasar: “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx” dari pihak proyek, halaman 8—11, 28, 29, 33 (34 halaman). Tambahan hingga 2026.10.05, isian operasi hingga 2026.09.29, model bersyarat lama GOX versi 2026.10.01. Penyusunan halaman 2026.10.06. Dokumen serta asumsi belum selesai diverifikasi independen.
03 / Kapasitas dan validasi
nilai acuan lini produksi dan kemampuan valid aktual
Dokumen historis mempertahankan uji produksi sekitar 300 ton/hari, target stabil lini lama 500 ton/hari, rencana tambahan desain 1,500 ton/hari, dan total nominal 2,000 ton/hari. Air, basis pengukuran desain, serta kapasitas efektif perlu diverifikasi; tidak boleh semuanya ditandai ton kering atau sudah tercapai.
| proyek | Nilai acuan atau bersyarat | cakupan dan batasan |
|---|---|---|
| Acuan uji produksi lini lama | Sekitar 300 ton/hari | Acuan historis, bukan pengganti catatan uji produksi kontinu |
| Target produksi stabil lini lama | 500 ton/hari | Nilai target, perlu verifikasi operasi |
| lini produksi rencana penambahan | 1,500 ton/hari | Acuan desain; konstruksi dan basis pengukuran perlu diverifikasi |
| Total nominal setelah perluasan | 2,000 ton/hari | Jumlah target dan nilai desain, bukan capaian aktual saat ini |
| Contoh pemrosesan ton setara bahan baku | 1 juta ton ÷ 2,000 ton/hari=500 hari operasi efektif | Asumsi bersyarat murni, tanpa konstruksi, peningkatan kapasitas, perawatan, atau gangguan pasokan |
| Contoh rata-rata dana terikat untuk perputaran 20 hari | 2,000 × 20 × 432=17.28 juta yuan | Bukan defisit dana yang telah ditetapkan atau tenggat penerimaan investasi |
Acuan kapasitas historis juga dari GOX bagian 3; contoh perputaran serta durasi dari GOX bagian 5.7, seluruhnya tetap bersyarat.
Dasar dokumen: pihak proyek menyediakan “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx”, halaman 29, 30, 34 (total 34 halaman). Pembaruan dokumen hingga 2026.10.05, pengisian kembali catatan operasi hingga 2026.09.29, model bersyarat asli menggunakan GOX versi 2026.10.01. Halaman disusun: 2026.10.06. Dokumen dan asumsi bersyarat belum selesai diverifikasi secara independen.
04 / Produksi dan modal
Dari produksi emas nyata ke imbal hasil dana
Estimasi bersyarat siklus penuh 1 juta ton basah.
Produksi emas, biaya, dan penerimaan dihitung dalam rantai dana yang sama.
total investasi
4,000× 10 ribu yuan · Total investasi awalTotal pendapatan
64,000× 10 ribu yuan · Pendapatan penjualan emastotal biaya pokok
45,700× 10 ribu yuan · Biaya usaha dan pengeluaran satu kaliTingkat imbal hasil investasi
457.50%Imbal hasil bersih siklus penuh ÷ Total investasiMenurut asumsi awal, imbal hasil bersih statis siklus penuh 183 juta yuan; ukuran batch, hari penerimaan, dan harga mineral belum diisi, perputaran dana belum diverifikasi.
Total biaya tidak menghitung ulang uang muka mineral 7 juta yuan; residu hanya dicantumkan terpisah sebagai laba kotor tambahan. Pajak, kehilangan, dan biaya lain belum dihitung independen dan harus diisi penuh dalam biaya terpadu; hasil hanya menurut biaya terisi, tanpa estimasi pajak terpisah.
02 / Asumsi
produksi penyesuaian dan asumsi dana
Fase hanya mengalihkan pemrosesan harian; rasio konversi kering, kadar, dan perolehan tetap menurut pengaturan saat ini. 300/500 ton adalah skenario produksi lanjutan, bukan kapasitas tercapai.
Produksi emas harian = pemrosesan bahan basah × rasio konversi kering × kadar rata-rata basis kering × perolehan. Harga emas 900—1500 yuan/gram adalah asumsi pilihan sendiri, bukan kuotasi langsung. 550 yuan/ton kering mengikuti asumsi usaha estimasi lama, mencakup mineral, transportasi, pemurnian, dan biaya usaha lain, perlu diperbarui menurut biaya aktual; tidak mencakup investasi pembangunan serta perawatan/pembaruan di bawah.
Bagaimana dana awal dialokasikan
Uang muka mengikat kas dahulu lalu mengurangi pembayaran mineral per batch; peralatan pabrik dan perawatan/pembaruan masuk pengeluaran satu kali putaran ini, tanpa penyusutan terpisah. Jika biaya perawatan terjadi lagi, masukkan dalam biaya usaha.
batch dan penerimaan pembayaran
Tiga komponen di atas belum ditetapkan; kosong hanya menghasilkan total statis. Harga mineral tidak boleh melebihi biaya satuan terpadu agar uang muka sumber dipotong benar. Seluruh biaya kas bersih batch dibayar sebelum mulai; produksi kontinu per batch, jika kas kurang tunggu penerimaan batch tersedia. Penerimaan paling cepat setelah batch selesai, tanpa memakai pendapatan mendatang dahulu; uang muka dipotong menurut urutan kedatangan, jadwal kontrak perlu diperiksa. Penghentian, peningkatan kapasitas bertahap, dan pendanaan tambahan belum disimulasikan.
Laba kotor tambahan residu · Isi volume memenuhi syarat secara terpisah
Jangan memperkirakan residu dari ton basah atau kering bahan baku; hasil tiap komponen tidak boleh dihitung ganda. Laba kotor tambahan belum terverifikasi tidak digunakan membayar batch awal dan hanya dimasukkan dalam imbal hasil bersyarat pada akhir siklus penuh.
03 / Rincian perhitungan
Produksi emas dan penerimaan pembayaran dapat diperiksa pada setiap tahap
| fase produksi | Bahan basah / ton·hari⁻¹ | Bahan kering / ton·hari⁻¹ | Produksi emas / gram·hari⁻¹ |
|---|---|---|---|
| Uji produksi saat ini | 100 | 80 | 64 |
| Setelah proses ditetapkan | 300 | 240 | 192 |
| Setelah peningkatan dan renovasi | 500 | 400 | 320 |
Buku usaha siklus penuh
buku dana awal
Reinvestasi penerimaan · Verifikasi perputaran kas
Isi kuantitas per batch, hari penerimaan pembayaran, dan harga satuan mineral.
| batch | Bahan basah/ton | Mulai / hari | Penerimaan pembayaran / hari | Biaya usaha / 10 ribu | Pengurang pembayaran mineral / 10 ribu | Pembayaran kas / 10 ribu | Penerimaan emas / 10 ribu | Kas setelah pembayaran / 10 ribu |
|---|
Produksi emas harian: 100 × 80% × 1 × 80% = 64 gram.
Imbal hasil siklus penuh: (64,000 − 45,700 + 0)÷ 4,000 = 457.50%.
Pendapatan emas = 1 juta ton basah × rasio konversi kering × kadar basis kering × perolehan × harga emas. Biaya usaha terpadu = seluruh bahan kering siklus penuh × biaya satuan usaha; total biaya menambah peralatan pabrik serta perawatan/pembaruan. Uang muka mineral sudah termasuk pembayaran usaha, hanya memengaruhi waktu pembayaran dan bukan biaya tambahan. Modal kerja adalah dana yang terikat pada aset, tidak ditambahkan lagi ke biaya usaha.
Pembaruan 2026.10.16: rumus produksi dan pembagian dana awal dikonfirmasi pihak proyek; cakupan tetap asumsi 1 juta ton basah. Kecepatan pemrosesan hanya mengubah hasil harian dan durasi; dengan total volume, kadar, dan perolehan sama, produksi emas siklus penuh tidak berubah menurut kecepatan. Estimasi ini tanpa diskonto dan bukan imbal hasil tahunan; kecukupan siklus kas bukan laba yang telah ditetapkan untuk dibagikan.
Simpan estimasi investasi ini
Ekspor parameter saat ini, hasil inti, dan ringkasan penerimaan. Catatan batch disajikan sebagai ringkasan.
Model bersyarat usaha emas PPT saat ini · Acuan terpisah (tanpa tiga laba kotor tambahan)
04 / GOLD SCENARIOS
Perhitungan bersyarat dengan bahan baku, kadar air, kadar, dan perolehan yang seragam
Dalam cakupan bahan baku 1 juta ton yang sama, hitung bersyarat menurut rata-rata tiga sampel asli. 10 catatan pengujian tambahan disajikan terpisah dan belum masuk model acuan.
Kadar air rata-rata 33.303333…%, konversi teknis, bukan volume penyerahan tambahan
Kadar basis kering seragam 0.863333… gram/ton kering, asumsi perolehan 85%
Asumsi harga penyelesaian 1,000 yuan/gram, seluruh emas estimasi dapat dijual
Biaya hilang belum dikurangi, bukan laba bersih atau kas yang dapat dibagikan
| komponen biaya | Jumlah terisi siklus penuh / 10 ribu yuan | Alokasi rata-rata / yuan·ton bahan baku⁻¹ |
|---|---|---|
| Pengadaan dan pengambilan bahan mineral | 12,000 | 120.00 |
| Logistik sumber mineral ke transit | 0 (catatan isian menyebut tanggung jawab pihak B) | 0.00 |
| Transit, pengeringan, bongkar muat, dan lahan | 220 | 2.20 |
| Logistik transit ke pabrik Chenzhou | 15,800 | 158.00 |
| Pengolahan pemurnian, reagen, energi, dan tenaga kerja | 12,000 | 120.00 |
| Pengujian, penanganan hilir, dan lingkungan | 400 | 4.00 |
| Estimasi pajak dan pungutan | 1,800 | 18.00 |
| Penyusutan peralatan atau alokasi investasi konstruksi | 300 | 3.00 |
| Biaya perantara dan komponen proyek lain | 680 | 6.80 |
| Total terisi | 43,200 | 432.00 |
Total biaya terisi 432 juta yuan, dialokasikan pada 1 juta ton bahan baku menjadi 432 yuan/ton; pada estimasi 666.967 ribu ton kering sekitar 647.71 yuan/ton kering. Ini total sama dengan penyebut berbeda, tidak boleh dijumlahkan atau mengganti harga kontrak aktual tiap tahap. Biaya penjualan, dana, dan pendanaan belum diisi; estimasi pajak serta duplikasi perlu diperiksa.
asumsi bisnis utama emas penyesuaian
Tetap 1 juta ton bahan baku, rata-rata tiga sampel sebagai parameter awal. Air, kadar basis kering seragam, perolehan, harga penyelesaian, dan alokasi biaya terisi dapat disesuaikan. Penyesuaian hanya perhitungan bersyarat, bukan batas pengujian atau prediksi usaha.
1 juta ton bahan baku × (1-33.303333…%) × 0.863333… gram/ton kering × 85% × 1,000 yuan/gram − 1 juta ton bahan baku × 432 yuan/ton bahan baku
Asumsi tanpa kehilangan padatan, kadar seragam basis kering, dan seluruh emas setara murni bersyarat dapat dijual. Biaya hilang dan tiga proyeksi residu tidak masuk percobaan ini; hasil tidak boleh langsung dimaknai laba bersih, capaian aktual, atau pembagian investasi.
| tingkat perolehan syarat | 900 yuan/gram | 1,000 yuan/gram | 1,100 yuan/gram |
|---|---|---|---|
| 75% | −4,332.52 | −13.91 | 4,304.70 |
| 85% | 849.81 | 5,744.24 | 10,638.66 |
| 90% | 3,440.98 | 8,623.31 | 13,805.64 |
Tabel di atas tetap memakai rata-rata tiga sampel asli dan biaya terisi 432 juta yuan. Setiap biaya naik 50 yuan/ton bahan baku, biaya siklus penuh bertambah 50 juta yuan dan saldo acuan turun ke 7.4424 juta yuan; hubungan perolehan serta biaya belum disimulasikan. Penyesuaian masukan tidak menulis ulang tabel dari PPT ini.
Dasar: “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx” dari pihak proyek, halaman 14—17, 29, 30 (34 halaman). Tambahan hingga 2026.10.05, isian operasi hingga 2026.09.29, model bersyarat lama GOX versi 2026.10.01. Penyusunan halaman 2026.10.06. Dokumen serta asumsi belum selesai diverifikasi independen.
05 / CAPITAL & COST
Pengeluaran awal dan dana bergulir dihitung terpisah
Konfirmasi pihak proyek 2026.10.16: total investasi 40 juta yuan, termasuk uang muka mineral 7 juta yuan yang dapat dipotong dari pembayaran berikutnya, peralatan pabrik 12 juta yuan, dan perawatan/pembaruan pabrik pemurnian Chenzhou, Hunan 5 juta yuan; kas modal kerja awal 16 juta yuan. Biaya mineral berikutnya, transportasi, pemurnian, dan pengeluaran usaha lainnya dibiayai bergulir dari penerimaan penjualan emas.
| proyek | jumlah uang / 10 ribu yuan | pemrosesan dalam estimasi |
|---|---|---|
| Uang muka pengamanan mineral | 700 | Kas terikat dahulu, lalu mengurangi pembayaran mineral; tanpa biaya ganda |
| pembangunan pabrik dan peralatan | 1,200 | Pengeluaran satu kali putaran ini, dimasukkan terpisah dalam biaya |
| Perawatan dan pembaruan pabrik pemurnian Chenzhou | 500 | Pengeluaran satu kali putaran ini, dimasukkan terpisah dalam biaya |
| Kas perputaran yang tersedia | 1,600 | Untuk pengeluaran kas bersih batch berikutnya |
| total investasi permulaan | 4,000 | Penyebut tingkat imbal hasil statis siklus penuh |
Estimasi baru memakai bahan basah×rasio konversi kering×kadar kering×perolehan emas, dengan perolehan dapat disesuaikan 80%—95%. Isi ukuran batch, hari pembayaran hingga penerimaan, serta harga mineral dalam biaya untuk memeriksa kecukupan kas; ritme perputaran tidak diketahui tidak dianggap fakta terkonfirmasi.
Penghubung anggaran PPT historis · Acuan terpisah
PPT mencantumkan pembayaran konstruksi 12 juta yuan, anggaran perantara tunai 3 juta, total 15 juta secara terpisah. Hubungan cakupan dengan penyusutan/alokasi konstruksi 3 juta dan perantara/biaya lain 6.8 juta dalam biaya terisi perlu dikonfirmasi.
| proyek anggaran | jumlah uang / 10 ribu yuan | fokus pencocokan |
|---|---|---|
| pembayaran pembangunan | 1,200 | Peralatan, konstruksi, penerimaan, dan tahapan bayar; tidak langsung sama dengan penyusutan periode ini |
| Anggaran perantara tunai | 300 | Cakupan layanan, syarat penerimaan dana, pajak, dan bukti pembayaran |
| total anggaran terpisah | 1,500 | Hubungan cakupan dengan biaya 432 juta yuan belum dikonfirmasi |
Sebelum dikonfirmasi, jangan tambah lagi 15 juta yuan ke biaya terisi atau menganggap sudah termasuk sepenuhnya. 432 juta yuan bukan kebutuhan pendanaan satu kali, 57.4424 juta yuan bukan kas yang dapat ditarik. Otorisasi pendanaan, hak khusus, akun aktual, dan arus kas bulanan memerlukan dokumen resmi.
Dasar dokumen: pihak proyek menyediakan “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx”, halaman 30, 31, 34 (total 34 halaman). Pembaruan dokumen hingga 2026.10.05, pengisian kembali catatan operasi hingga 2026.09.29, model bersyarat asli menggunakan GOX versi 2026.10.01. Halaman disusun: 2026.10.06. Dokumen dan asumsi bersyarat belum selesai diverifikasi secara independen.
Pembaruan proyek / Tambahan halaman akhir PPT
Perkembangan terbaru dan rencana penggunaan laba tambang No. 1
PPT terbaru pihak proyek halaman 34 menyebut No. 1 telah masuk uji produksi emas dan berencana menutup akses investasi akhir Oktober 2026. Ini pernyataan serta rencana terbaru pihak proyek; catatan aktual masukan, emas, penjualan, dan penerimaan belum diungkapkan. Status investasi terbuka mengikuti informasi resmi terkonfirmasi.
| Proporsi yang diusulkan pihak proyek | tujuan penggunaan yang diusulkan | Penuhi syarat |
|---|---|---|
| 40% | Kumpulan dividen lembaga investor, rencana pembagian bulanan | Berdasarkan laba perjanjian, hak lembaga yang berlaku, dan kas dapat dibagikan, bukan hasil bulanan tetap |
| 40% | Digunakan dahulu untuk lini tambahan 1,500 ton/hari; setelah dibangun, rencana investasi penempatan saham perusahaan emas tercatat AS | Anggaran lini, kemajuan konstruksi, penerbit, kelayakan penempatan saham, harga, dan persetujuan menunggu konfirmasi khusus |
| 20% | dana cadangan perkembangan lanjutan | Tidak masuk pembagian lembaga periode terkait; penggunaan dan penyisihan mengikuti pengaturan keuangan serta tata kelola resmi |
Ini usulan pengelompokan penggunaan laba tambang No. 1 setelah seluruh biaya. Bukan janji dividen yang sudah berlaku; apakah hasil residu nonemas masuk cakupan laba sama masih perlu konfirmasi perjanjian.
“Tailing No. 1 diperkirakan masuk ke perusahaan emas tercatat AS dengan nilai tidak kurang dari 50 juta” adalah pernyataan rencana pihak proyek. Mata uang, dasar valuasi, penerbit, metode penyuntikan aset atau investasi, serta syarat transaksi perlu diverifikasi. Belum dikonfirmasi bahwa valuasi, transaksi perusahaan tercatat, atau penyerahan hak telah selesai.
Dasar: “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx” dari pihak proyek, halaman 34 (34 halaman). Tambahan hingga 2026.10.05, isian operasi hingga 2026.09.29, model bersyarat lama GOX versi 2026.10.01. Penyusunan halaman 2026.10.06. Dokumen serta asumsi belum selesai diverifikasi independen.
06 / EVIDENCE & VERSION
Dokumen sumber asli dan verifikasi berikutnya
| cakupan | dokumentasi saat ini | Langkah berikutnya |
|---|---|---|
| kontrak dan sumber pasokan mineral | Nomor kontrak 2026-08-28 dan tangkapan gambar | Telaah dokumen asli, hak, tanggung jawab penyerahan, dan otorisasi pendanaan |
| pengujian dan keterwakilan | 3 tangkapan laporan lembaga, 4 hasil; 9 data tambahan Xinda | Cocokkan lokasi sampel, kedalaman, nomor, volume terwakili, dan basis kering/basah |
| logistik dan persediaan | Periode ini keluar gudang 36,000 ton, dikirim 9,089 ton, masuk pabrik 7,403 ton | Cocokkan tiket timbang, surat angkut, kadar air, dan stok fisik batch yang sama |
| produksi dan penjualan | PPT terbaru menyebut uji produksi emas telah dimulai, rekaman lapangan tersedia | Lengkapi masukan bahan, produksi emas, kemurnian, emas dalam proses, penjualan, dan penerimaan bank |
| biaya pokok dan hasil residu | Biaya terisi 432 juta yuan; tiga proyeksi tambahan residu | Lengkapi biaya hilang, volume residu, prosedur kepatuhan, dan syarat tiap komponen |
| modal dan tujuan penggunaan laba | Usulan pengaturan 40% / 40% / 20% pada halaman akhir tambang No. 1 | Konfirmasi definisi laba setelah biaya, awal perhitungan hak, dan perjanjian resmi |
sumber saat ini dan versi historis
Konten berdasarkan dokumen pihak proyek “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx” (34 halaman, dokumen tambahan hingga 2026.10.05) dan tambahan dasar hasil residu 2026.10.06. Sampul tetap mencantumkan model GOX 2026.10.01 dan batas operasi 2026.09.29; tanggal dipertahankan, model atau data isian tidak dikemas sebagai capaian terbaru.
Unduh PPT acuan lama (bukan dasar estimasi saat ini) ↓
22 halaman / 2026.09.30 V1.1, file asli dipertahankan. Versi lama tidak lagi menjadi sumber perhitungan emas, biaya, atau saldo tambang No. 1 saat ini; estimasi terkini mengikuti penjelasan sumber dan syarat versi terbaru.
Dasar: “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx” dari pihak proyek, halaman 28—34 (34 halaman). Tambahan hingga 2026.10.05, isian operasi hingga 2026.09.29, model bersyarat lama GOX versi 2026.10.01. Penyusunan halaman 2026.10.06. Dokumen serta asumsi belum selesai diverifikasi independen.
Lanjutkan membaca usaha dan pengungkapan setelah riset
Catat pengambilan, masukan bahan, dan produksi emas harian, perbarui perkembangan mingguan, serta hitung pendapatan, biaya, persediaan, dan arus kas bulanan. Ini adalah usulan pengelolaan PPT; catatan nyata dihubungkan menurut perkembangan aktual.
Sumber: dokumen terbaru pihak proyek “Pengenalan tailing emas ikutan oleh Huangjin Capital 10.5.pptx” serta tambahan dasar hasil residu 2026.10.06. Halaman adalah tampilan riset Wiser Asset; data dari pihak proyek belum diverifikasi independen, estimasi bukan laba aktual, penerimaan, atau janji hasil investasi. Otorisasi, hubungan kerja sama, dan hak investasi mengikuti dokumen resmi.
Fakta / Sumber / Konteks
poin utama halaman ini dan dasar dokumentasi
Bagaimana membaca dokumen riset ini?
Periksa aset atau proyek, waktu pengamatan, sumber, dan dasar pengukuran dahulu, lalu pahami analisis serta skenario. Analisis historis Bitcoin dan emas diarsipkan per hari UTC; riset tailing memakai dokumen pihak proyek, parameter usulan dan hal verifikasi tetap ditandai.
Riset sumber Danzhai dan pemurnian Chenzhou: dasar proyek, verifikasi lini, skenario usaha, penggunaan dana, dan verifikasi dokumen berikutnya.