REAL ASSET RESEARCH / ตันไจ้ Guizhou
หมายเลข 1 ตันไจ้การวิจัยการลงทุนกากแร่ทองคำ
วิจัยเงื่อนไขแหล่งแร่ ยืนยันความสามารถดำเนินงาน
เกี่ยวกับแหล่งแร่ตันไจ้ สกัดที่ Chenzhou และสายการผลิตใหม่,
อธิบายเอกสารโครงการ สมมติฐานดำเนินงาน และการตรวจสอบภายหลังแยกกัน.
01 / ข้อมูลพื้นฐานของโครงการ
ตรวจสัญญา ตัวอย่าง และโมเดลตามเงื่อนไขแยกกัน
เอกสารล่าสุดคงขอบเขตสัญญาวัตถุดิบเบื้องต้น 1 ล้านตัน บันทึกตันชั่งจริงแต่ละจุดตามเกณฑ์เดียวกัน ความชื้นเปลี่ยนตามกองเก็บ ขนส่ง และแปรรูป ปริมาณแห้งเทียบเท่าทางเทคนิคใช้คำนวณปริมาณทองคำเท่านั้น
สุดท้ายชำระตามปริมาณตันจริงที่สองฝ่ายยืนยัน
คำนวณตามปริมาณความชื้นเฉลี่ยของตัวอย่างสามตัวอย่าง ไม่ใช่ปริมาณป้อนจริง
ข้อสมมติว่าผลสามรายการเป็นฐานแห้งเดียวกันรอการตรวจสอบ
ยังไม่ใช่ต้นทุนครบที่ยืนยันแล้ว ค่าใช้จ่ายที่ขาดไม่ถือเป็นศูนย์
ภาพสัญญาระบุ “สัญญาซื้อขายกากแร่” หมายเลข 2026-08-28 คู่สัญญาคือ Guizhou Huiyuan Trading Co., Ltd. และ Guizhou Danzhai Zhonghuan Mining Resources Co., Ltd. ตกลงส่งมอบที่ลานขนถ่ายเขตพัฒนาจินจง อำเภอตันไจ้ ความรับผิดชอบฝ่าย ก/ข อำนาจ ปริมาณ และค่าใช้จ่ายต้องตรวจจากต้นฉบับและการปฏิบัติจริง.
เหมืองหมายเลข 1 หยุดใช้ร่างเก่าของ "ส่งมอบ 700,000 ตันแห้ง ทองคำ 800 กิโลกรัม ราคา 550 หยวน/ตันแห้ง ยอดคงเหลือ 415,000,000 หยวน"
เอกสารอ้างอิง: “คำแนะนำกากแร่ทองคำร่วมแร่ทองคำของ Gold Capital 10.5.pptx” ที่ฝ่ายโครงการให้มา หน้า 3, 4, 12, 28, 29, 30 (34 หน้า) เอกสารเสริมถึง 2026.10.05 ข้อมูลดำเนินงานที่กรอกเพิ่มเติมถึง 2026.09.29 ใช้แบบจำลองเงื่อนไขเดิม GOX รุ่น 2026.10.01 จัดทำหน้าเว็บ: 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ได้ตรวจสอบอย่างเป็นอิสระครบถ้วน
02 / RESOURCE & OPERATING RECORDS
แหล่งแร่ตันไจ้ จุดถ่ายสินค้าตันไจ้ และการรับเข้าโรงงานที่ Chenzhou
ช่วงสถิติ 2026.06.26 ถึง 2026.09.29 ข้อมูลด้านล่างหน่วยงานเติม รอตรวจทานใบชั่งและหลักฐานรุ่น ไม่บวกตันแต่ละจุดเข้าด้วยกัน และไม่ขยายช่วงสถิติอัตโนมัติตามเว็บอัปเดต.
| จุดเชื่อม | ปริมาณถมกลับงวดนี้ / ตัน | พื้นฐานการตรวจสอบ |
|---|---|---|
| แหล่งแร่ออกคลัง | 36,000 | ใบชั่งออกคลังเหมืองและรุ่น |
| รับเข้าจุดถ่ายสินค้า | 36,000 | การรับวัสดุเข้าคลัง ณ จุดขนถ่าย และค่าความชื้นที่วัดจริง |
| ขนถ่ายและจัดส่ง | 9,089 | บันทึกออกคลัง ขนส่งรถไฟ หรือจัดส่งแบบอื่น |
| รับเข้าคลังโรงงาน Chenzhou | 7,403 | ใบชั่งรับเข้าโรงงาน ความชื้น และรุ่น |
แต่ละขั้นใช้น้ำหนักวัสดุที่มีความชื้นจริง ณ จุดนั้น สต็อก วัสดุระหว่างขนส่ง และการสูญเสียต้องอธิบายด้วยรุ่น เวลา ตรวจนับจริง และความชื้น ไม่อาจตัดสินจากส่วนต่างตันระหว่างจุดเพียงอย่างเดียว ปริมาณรับเข้าโรงงานไม่ใช่ปริมาณป้อนจริง และไม่ใช่ปริมาณแปรรูปเสร็จแล้ว.
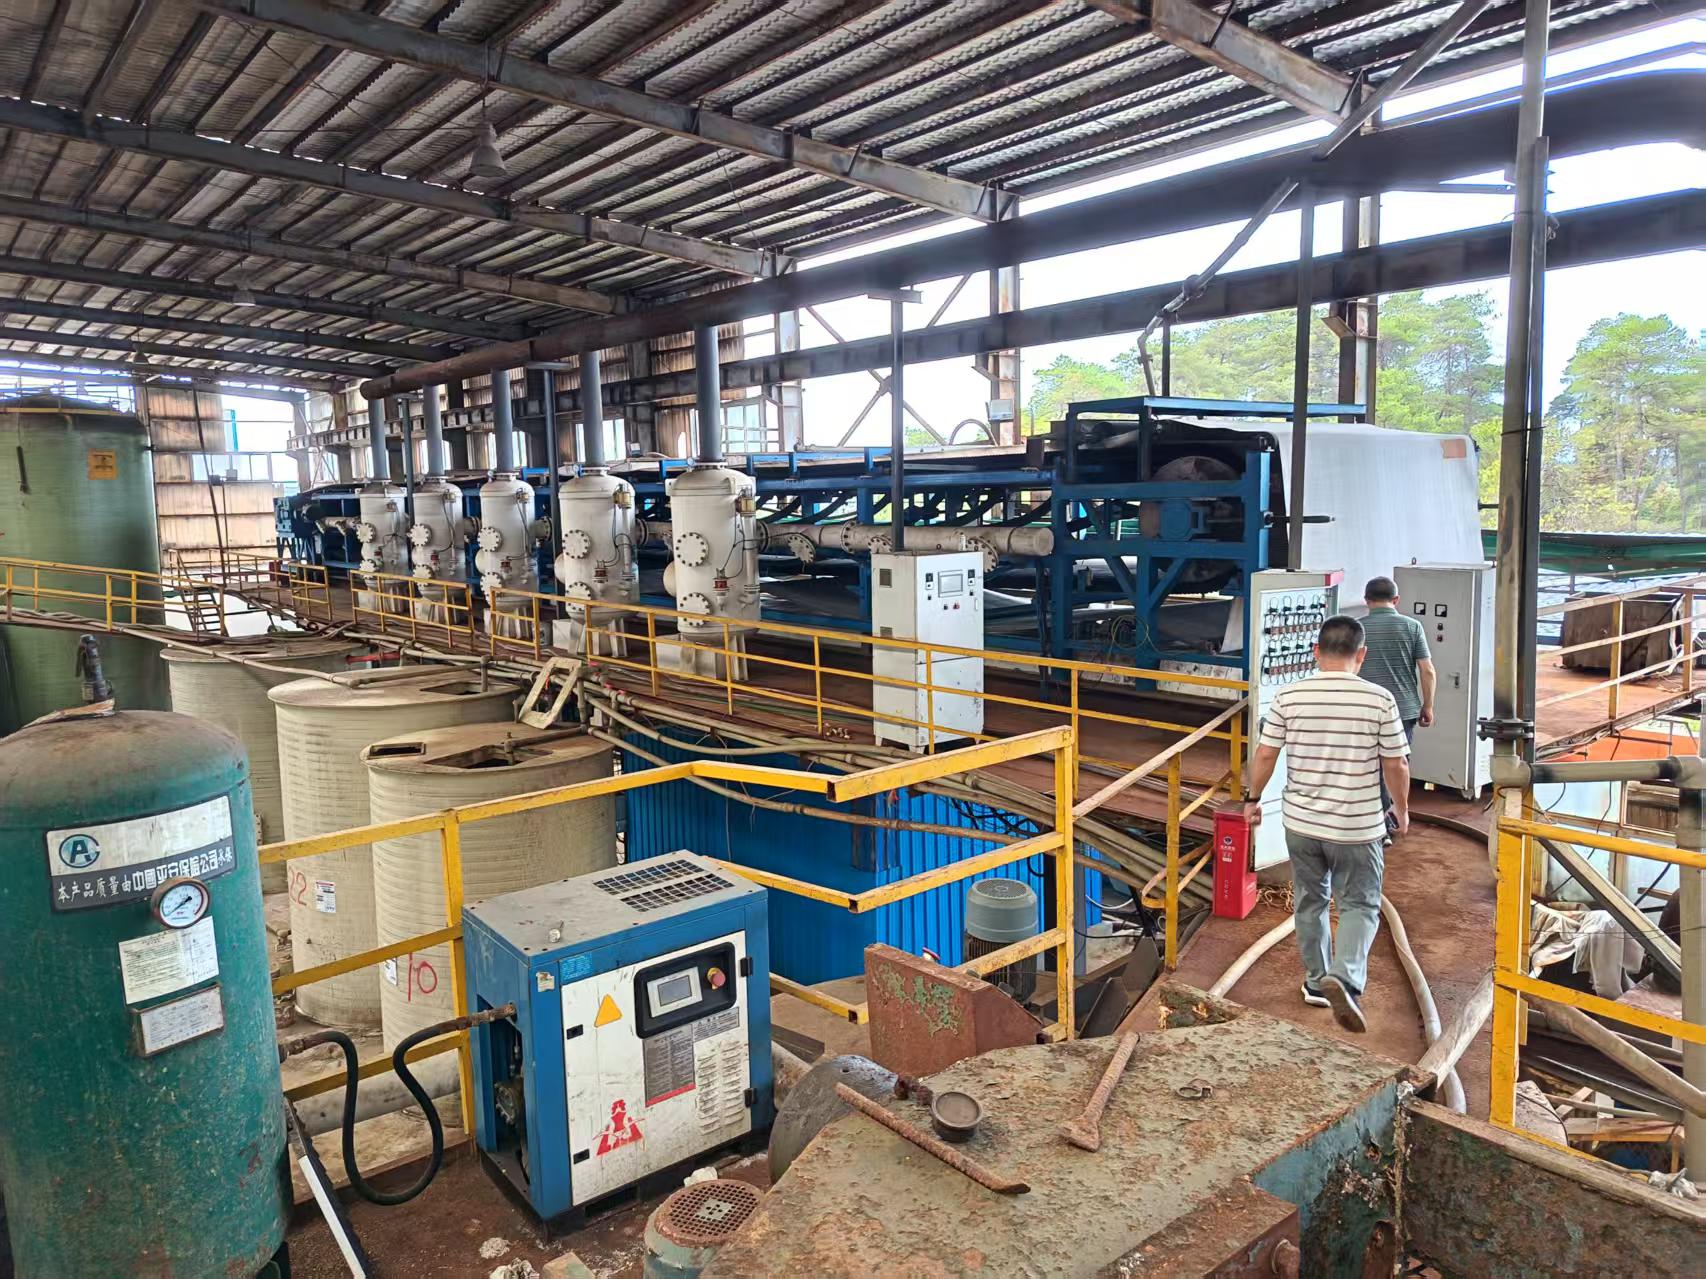
หน้าสุดท้ายของ PPT ฝ่ายโครงการระบุว่าเริ่มทดลองผลิตและผลิตทองคำแล้ว ยังต้องเพิ่มบันทึกป้อนวัตถุดิบจริง ทองคำบริสุทธิ์เทียบเท่าที่ผลิตได้ ความบริสุทธิ์ของแผ่นโลหะ การขาย เงินรับ และทองคำระหว่างกระบวนการ ภาพสถานที่ที่มีอยู่ไม่อาจยืนยันกำลังผลิตต่อเนื่องหรืออัตราการกู้คืนจริงได้ด้วยตัวเอง
เอกสารอ้างอิง: “คำแนะนำกากแร่ทองคำร่วมแร่ทองคำของ Gold Capital 10.5.pptx” ที่ฝ่ายโครงการให้มา หน้า 5, 6, 7, 13, 28, 34 (34 หน้า) เอกสารเสริมถึง 2026.10.05 ข้อมูลดำเนินงานที่กรอกเพิ่มเติมถึง 2026.09.29 ใช้แบบจำลองเงื่อนไขเดิม GOX รุ่น 2026.10.01 จัดทำหน้าเว็บ: 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ได้ตรวจสอบอย่างเป็นอิสระครบถ้วน
บันทึกการทดสอบ / อัปเดตข้อมูลตัวอย่าง
เก็บบันทึกตรวจวิเคราะห์ 13 รายการแยกกลุ่ม
แสดงผลรายงานเดิม 3 รายการ ข้อมูลเสริม Xinda 9 รายการ และรายงานคลังตันไจ้ 1 รายการแยกกัน คงวันที่ ตำแหน่ง ความลึก และความชื้นเดิมของตัวอย่าง ไม่เฉลี่ยปะปนเพื่อหาเกรดทั้งคลัง และไม่ใช้ปริมาณทองคำในตัวอย่างเป็นอัตราทองคำที่กระบวนการผลิตได้โดยตรง
| หน่วยงาน / ตัวอย่าง | ทองคำ / g·t⁻¹ | ความชื้น | มาตรฐานเกรดทองคำในปัจจุบัน |
|---|---|---|---|
| Yongxing Guiyan / ตันไจ้ 1# | 1.04 | 31.82% | รอการตรวจสอบ |
| Yongxing Guiyan / ตันไจ้ 2# | 0.76 | 32.99% | รอการตรวจสอบ |
| สถาบันเหมืองแร่และโลหะวิทยาฉางชา/ตันไจ้ ตัวอย่างหมายเลข 1 | 0.79 | 35.10% | รายงานระบุฐานแห้ง |
| Yongxing Guiyan / ตันไจ้-คลังสินค้า W20260828-YX-85 | 1.06 | 26.40% | รายงานไม่ระบุ รอการตรวจสอบ; วันที่ 2026.08.29 |
| สถานที่ตัวอย่าง | ความลึก | ทองคำ / g·t⁻¹ | ความชื้น |
|---|---|---|---|
| ก้นบ่อกักเก็บกากแร่ | 5 เมตร | 0.88 | ไม่ได้ให้ข้อมูล |
| คันกั้นบ่อกักเก็บกากแร่ | ไม่ได้ให้ข้อมูล | 1.48 | ไม่ได้ให้ข้อมูล |
| ท้ายบ่อเก็บ | ไม่ได้ให้ข้อมูล | 1.10 | ไม่ได้ให้ข้อมูล |
| ส่วนกลางของบ่อกักเก็บกากแร่ | ไม่ได้ให้ข้อมูล | 0.82 | ไม่ได้ให้ข้อมูล |
วันที่บันทึกของพื้นที่บ่อกักเก็บกากแร่ข้างต้น รายงานต้นฉบับ หมายเลขตัวอย่าง และฐานแห้งหรือฐานเปียกยังรอข้อมูลเพิ่มเติม.
| สถานที่ตัวอย่าง | ความลึก | ทองคำ / g·t⁻¹ | ความชื้น |
|---|---|---|---|
| ส่วนกลางเขื่อนกักกากแร่ตันไจ้ | 3 เมตร | 1.16 | 36.41% |
| ตันไจ้ บริเวณหัวคันกั้นบ่อกากแร่ 2# | 5 เมตร | 1.17 | 31.17% |
| ตันไจ้ บริเวณหัวคันกั้นบ่อกากแร่ 2# | 3 เมตร | 1.42 | 27.66% |
| ตันไจ้ บริเวณหัวคันกั้นบ่อกากแร่ 1# | 4 เมตร | 1.21 | 29.90% |
| ส่วนกลางเขื่อนกักกากแร่ตันไจ้ | 4 เมตร | 1.13 | 55.05% |
เกรดของบันทึกทั้งห้านี้ทั้งแบบแห้งและเปียกยังคงได้รับการตรวจสอบ โมเดลทั้งสามแบบเดิมยังคงได้รับการคำนวณตาม (1.04+0.76+0.79)÷3 และ (31.82%+32.99%+35.10%)÷3; ผลลัพธ์ใหม่ยังไม่ได้ถูกรวมเข้าด้วยกัน ปริมาณแร่ธาตุที่เป็นตัวแทน ความเป็นอิสระในการสุ่มตัวอย่าง และรายงานต้นฉบับของตัวอย่างทั้งหมดยังคงต้องได้รับการยืนยัน
“แร่ชั้นลึก 2.25 กรัม/ตันแห้ง” เป็นค่าศักยภาพที่ฝ่ายโครงการแจ้ง รายงานสถาบันที่แนบใน PPT ไม่รองรับตัวเลขนี้ โดยบันทึกของ Xinda มีค่าสูงสุด 1.48g/t ต้องแสดงสถานการณ์สมมติของชั้นลึกแยกจากผลตัวอย่างที่ได้รับ และไม่ใช้รับรองเกรดแร่ของคลังกากแร่ทั้งหมด
หลักฐานเอกสาร: เจ้าของโครงการให้ “Gold Capital แนะนำกากแร่ทองคำร่วมแร่ทองคำ 10.5.pptx” หน้า 8—11, 28, 29, 33 (34 หน้า) เอกสารเพิ่มถึง 2026.10.05 เติมข้อมูลดำเนินงานถึง 2026.09.29 แบบจำลองเงื่อนไขเดิมใช้ GOX เวอร์ชัน 2026.10.01 เรียบเรียงหน้า: 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ผ่านตรวจอิสระครบ.
03 / กำลังการผลิต และ การตรวจสอบยืนยัน
ค่าอ้างอิงสายการผลิตและกำลังการผลิตที่แท้จริง
ข้อมูลในอดีตยังคงมีการผลิตทดลองประมาณ 300 ตัน/วัน เป้าหมายการผลิตที่มั่นคงในปัจจุบันที่ 500 ตัน/วัน กำลังการผลิตออกแบบใหม่ที่วางแผนไว้ 1,500 ตัน/วัน และยอดรวมที่ระบุที่ 2,000 ตัน/วัน จำเป็นต้องตรวจสอบปริมาณความชื้น ฐานการวัดการออกแบบ และความสามารถในการปฏิบัติงานที่มีประสิทธิภาพ และไม่สามารถทำเครื่องหมายเป็นตันแห้งหรือถึงการผลิตได้อย่างสม่ำเสมอ
| โครงการ | ค่าอ้างอิงหรือค่าตามเงื่อนไข | ขอบเขตและข้อจำกัด |
|---|---|---|
| ค่าอ้างอิงทดลองผลิตสายเดิม | ประมาณ 300 ตัน/วัน | ข้อมูลอ้างอิงในอดีตไม่ได้แทนที่บันทึกการผลิตแบบทดลองอย่างต่อเนื่อง |
| เป้าหมายการรักษาเสถียรภาพการผลิตในสายการผลิตปัจจุบัน | 500 ตัน/วัน | ค่าเป้าหมาย รอยืนยันด้วยการเดินเครื่อง |
| วางแผนสายการผลิตใหม่ | 1,500 ตัน/วัน | ข้อมูลออกแบบอ้างอิง วิศวกรรมและฐานวัดรอการตรวจสอบ |
| ยอดรวมที่กำหนดหลังการขยาย | 2,000 ตัน/วัน | ผลรวมของเป้าหมายและค่าการออกแบบ ไม่ใช่ประสิทธิภาพจริงในปัจจุบัน |
| ตัวอย่างการประมวลผลตันวัตถุดิบเทียบเท่า | 1,000,000 ตัน ÷ 2,000 ตัน/วัน = 500 วันทำการที่มีผล | สมมติฐานมีเงื่อนไขเท่านั้น ไม่รวมก่อสร้าง เพิ่มกำลังผลิตช่วงแรก ซ่อมบำรุง และการหยุดส่งวัตถุดิบ |
| ตัวอย่างการหมุนเวียน 20 วันโดยจัดสรรอาชีพอย่างเท่าเทียมกัน | 2,000 × 20 × 432=17,280,000 หยวน | ไม่ใช่ช่องว่างเงินทุนที่ยืนยันแล้วหรือระยะเวลารับเงินคืนจากการลงทุน |
ค่าอ้างอิงประวัติกำลังการผลิตแยกตาม GOX ส่วน 3 ตัวอย่างเงินหมุนเวียนและระยะเวลาตาม GOX ส่วน 5.7 โดยทั้งหมดคงสถานะมีเงื่อนไข
หลักฐานเอกสาร: ผู้ดำเนินโครงการจัดให้ “Gold Capital: Introduction to Gold-Associated Gold Tailings 10.5.pptx” หน้า 29、30、34 (34 หน้า) เพิ่มเอกสารถึง 2026.10.05 กรอกข้อมูลดำเนินงานย้อนหลังถึง 2026.09.29 โมเดลเงื่อนไขเดิมใช้ GOX เวอร์ชัน 2026.10.01 จัดหน้าเมื่อ 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ตรวจยืนยันอิสระเสร็จ
04 / การผลิต และ เงินทุน
จากทองคำที่ผลิตได้จริง สู่ผลตอบแทนทางการเงิน
การคำนวณตามเงื่อนไขตลอดวงจรของ 1 ล้านตันเปียก
คำนวณผลผลิตทองคำ ต้นทุน และรับชำระตามห่วงโซ่เงินทุนเดียวกัน.
เงินลงทุนรวม
4,000หมื่นหยวน · เงินลงทุนเริ่มต้นรวมรายได้รวม
64,000หมื่นหยวน·รายได้จากการขายทองคำต้นทุนรวม
45,700หมื่นหยวน · ต้นทุนดำเนินงานและรายจ่ายครั้งเดียวผลตอบแทนการลงทุน
457.50%ผลตอบแทนสุทธิครบวงจร ÷ เงินลงทุนรวมตามสมมติฐานเริ่มต้น ผลตอบแทนสุทธิคงที่ตลอดวงจร 183 ล้านหยวน ยังต้องกรอกปริมาณต่อรุ่น จำนวนวันรับชำระ และราคาแร่ต่อหน่วย การหมุนเวียนเงินทุนยังไม่ผ่านการตรวจสอบ.
ต้นทุนรวมไม่นับค่าแร่ล่วงหน้า 7,000,000 หยวนซ้ำ กากแร่ตกค้างแสดงต่างหากเฉพาะกำไรขั้นต้นเพิ่มเติม ยังไม่ได้ประมาณภาษี การสูญเสีย และค่าใช้จ่ายอื่นแยก ต้องกรอกให้ครบในต้นทุนรวม ผลคำนวณอิงต้นทุนที่กรอกเท่านั้นและไม่ได้ประมาณภาษีแยก
02 / สมมติฐาน
ปรับสมมติฐานการผลิตและการระดมทุน
การเปลี่ยนระยะปรับเฉพาะปริมาณแปรรูปรายวัน โดยคงอัตราแปลงเป็นน้ำหนักแห้ง เกรดแร่ และอัตราการกู้คืนตามค่าปัจจุบัน 300/500 ตันเป็นสถานการณ์สมมติการผลิตในอนาคต ไม่ใช่กำลังผลิตที่ทำได้แล้ว
ผลผลิตทองคำรายวัน = ปริมาณวัสดุเปียกแปรรูป × สัดส่วนแปลงแห้ง × เกรดแร่เฉลี่ยฐานแห้ง × อัตราการกู้คืน ราคาทองคำ 900—1500 หยวน/กรัมเป็นสมมติฐานที่เลือกเอง ไม่ใช่ราคาเรียลไทม์ 550 หยวน/ตันแห้งใช้สมมติฐานดำเนินงานจากประมาณการเดิม รวมค่าแร่ ขนส่ง สกัด และค่าใช้จ่ายดำเนินงาน ต้องปรับตามจริง ไม่รวมลงทุนโรงงานและบำรุงรักษาปรับปรุงด้านล่าง.
จัดสรรเงินเริ่มดำเนินงานอย่างไร
เงินล็อกแร่ใช้เงินสดก่อนแล้วหักค่าแร่แต่ละชุด อุปกรณ์โรงงานและการบำรุงรักษาปรับปรุงรวมเป็นรายจ่ายครั้งเดียวของรอบนี้ ไม่คิดค่าเสื่อมเพิ่ม หากมีค่าบำรุงรักษาอีก ให้รวมต้นทุนดำเนินงาน
ล็อตและเงินรับ
สามรายการข้างต้นยังไม่กำหนด หากเว้นว่างจะแสดงเพียงยอดคงที่รวม ราคาแร่ต่อหน่วยต้องไม่สูงกว่าต้นทุนดำเนินงานรวมต่อหน่วย เพื่อหักเงินล่วงหน้าล็อกแร่ถูกต้อง จ่ายต้นทุนเงินสดสุทธิทั้งรุ่นก่อนเริ่มแต่ละรุ่น ผลิตต่อเนื่องเป็นรุ่น หากเงินสดไม่พอรอรับชำระรุ่นเดิม รับชำระได้เร็วสุดหลังแปรรูปรุ่นเสร็จ ไม่ใช้รายได้อนาคตล่วงหน้า เงินล็อกแร่หักตามลำดับที่เกิดก่อน ความคืบหน้าสัญญาเฉพาะรอตรวจ ยังไม่จำลองหยุดเครื่อง เพิ่มกำลังผลิตเป็นขั้น และระดมทุนเพิ่มเติม.
กำไรขั้นต้นเพิ่มเติมจากกากแร่ตกค้าง · กรอกปริมาณที่เข้าเกณฑ์แยก
ไม่อนุมานปริมาณกากแร่ตกค้างจากตันเปียกหรือตันแห้งของวัตถุดิบ แต่ละรายการห้ามนับประโยชน์ซ้ำ กำไรขั้นต้นเพิ่มเติมที่ยังไม่ยืนยันไม่ใช้จ่ายชุดวัตถุดิบช่วงต้น แต่รวมในผลตอบแทนตามเงื่อนไขเมื่อสิ้นสุดวงจรทั้งหมดเท่านั้น
03 / รายละเอียดการคำนวณ
ตรวจสอบได้ทุกขั้นตอนของผลผลิตทองคำและรับชำระ
| ระยะผลิต | วัสดุเปียก / ตัน·วัน⁻¹ | วัสดุแห้ง/ตัน·วัน⁻¹ | ผลผลิตทองคำ / กรัม·วัน⁻¹ |
|---|---|---|---|
| อยู่ระหว่างการทดลองผลิต | 100 | 80 | 64 |
| หลังตรึงกระบวนการผลิต | 300 | 240 | 192 |
| หลังปรับปรุงยกระดับ | 500 | 400 | 320 |
บัญชีปฏิบัติการแบบครบวงจร
บัญชีเงินเริ่มต้น
นำเงินรับลงทุนซ้ำ · ตรวจเงินสดหมุนเวียน
โปรดกรอกปริมาณต่อชุด จำนวนวันรับเงิน และราคาแร่ต่อหน่วย
| แบทช์ | วัตถุดิบเปียก/ตัน | เริ่มต้น/วัน | การรับเงิน/วัน | ต้นทุนดำเนินงาน/หมื่น | หักค่าแร่/หมื่น | จ่ายเงินสด/หมื่น | เงินรับจากการขายทองคำ / หมื่น | เงินสดหลังจ่าย/หมื่น |
|---|
ทองคำที่ผลิตได้ต่อวัน: 100 × 80% × 1 × 80% = 64 กรัม
อัตราผลตอบแทนตลอดวงจร: (64,000 − 45,700 + 0)÷ 4,000 = 457.50%
รายได้ทองคำ = 1 ล้านตันเปียก × อัตราแห้งเทียบเท่า × เกรดแร่ฐานแห้ง × อัตรากู้คืน × ราคาทองคำ ต้นทุนดำเนินงานรวม = ปริมาณวัตถุดิบแห้งตลอดวงจร × ต้นทุนดำเนินงานต่อหน่วย ต้นทุนรวมบวกอุปกรณ์โรงงานและการบำรุงรักษาปรับปรุง เงินค่าแร่ล่วงหน้ารวมอยู่ในค่าแร่ดำเนินงานแล้ว มีผลเฉพาะจังหวะชำระ ไม่ใช่ต้นทุนเพิ่ม เงินหมุนเวียนเป็นการใช้สินทรัพย์ จึงไม่บวกซ้ำกับค่าใช้จ่ายดำเนินงาน
ปรับปรุง 2026.10.16: ฝ่ายโครงการยืนยันสูตรการผลิตและการแบ่งเงินทุนเริ่มต้นแล้ว ขอบเขตยังใช้สมมติฐาน 1,000,000 ตันเปียก ความเร็วแปรรูปเปลี่ยนเฉพาะผลผลิตรายวันและระยะเวลา เมื่อปริมาณรวม เกรดแร่ และอัตราการกู้คืนเท่ากัน ปริมาณทองคำตลอดโครงการจะไม่เปลี่ยนตามความเร็ว การคำนวณนี้ยังไม่คิดลดมูลค่าเงิน และไม่ใช่ผลตอบแทนต่อปี ความเพียงพอของวงจรเงินสดไม่ได้หมายถึงกำไรที่จัดสรรได้ซึ่งผ่านการรับรองแล้ว
บันทึกประมาณการการลงทุนฉบับนี้
ส่งออกพารามิเตอร์ปัจจุบัน ผลลัพธ์หลัก และสรุปเงินรับ โดยแสดงบันทึกรายล็อตในรูปแบบสรุป
โมเดลตามเงื่อนไขธุรกิจหลักทองคำใน PPT ปัจจุบัน · อ้างอิงแยก (ไม่รวมกำไรขั้นต้นเพิ่มเติมสามรายการ)
04 / GOLD SCENARIOS
ประมาณการตามเงื่อนไขวัตถุดิบ ความชื้น เกรดแร่ และอัตราการกู้คืนเดียวกัน
ขอบเขตวัตถุดิบเดียวกัน 1 ล้านตัน คำนวณตามเงื่อนไขจากค่าเฉลี่ยตัวอย่างต้นฉบับสามรายการ บันทึกตรวจเพิ่มใหม่ 10 รายการแสดงแยก ยังไม่รวมในแบบจำลองฐาน.
ความชื้นเฉลี่ย 33.303333…% แปลงทางเทคนิค ไม่ใช่ปริมาณส่งมอบเพิ่มอีกรายการ
เกรดแร่ฐานแห้งเดียวกัน 0.863333… กรัม/ตันแห้ง สมมติอัตราการกู้คืน 85%
สมมติราคาชำระ 1,000 หยวน/กรัม ประมาณว่าทองคำทั้งหมดขายได้
ค่าใช้จ่ายที่หายไป กำไรที่ไม่ใช่สุทธิ หรือเงินสดที่แจกจ่ายยังไม่ได้ถูกหักออก
| รายการต้นทุน | ยอดกรอกแล้วตลอดวงจร / หมื่นหยวน | แบ่งเท่าๆ กัน / หยวน·ตันของวัตถุดิบ⁻¹ |
|---|---|---|
| ซื้อวัสดุแร่และรับสินค้า | 12,000 | 120.00 |
| โลจิสติกส์จากแหล่งแร่ไปยังจุดขนถ่ายวัสดุ | 0 (ระบุว่าฝ่าย B รับผิดชอบการถมกลับ) | 0.00 |
| ถ่ายสินค้า ทำแห้ง ขนถ่าย และสถานที่ | 220 | 2.20 |
| โลจิสติกส์จากจุดถ่ายสู่โรงงาน Chenzhou | 15,800 | 158.00 |
| สกัดแปรรูป สารเคมี พลังงาน และแรงงาน | 12,000 | 120.00 |
| การตรวจจับ การประมวลผลแบ็คเอนด์ และการปกป้องสิ่งแวดล้อม | 400 | 4.00 |
| ภาษีและค่าธรรมเนียมคาดหมาย | 1,800 | 18.00 |
| ค่าเสื่อมราคาอุปกรณ์หรือการแบ่งการลงทุนก่อสร้าง | 300 | 3.00 |
| ค่านายหน้าและค่าใช้จ่ายโครงการอื่น | 680 | 6.80 |
| ยอดรวมที่กรอก | 43,200 | 432.00 |
ต้นทุนกรอกแล้วรวม 432 ล้านหยวน เฉลี่ยตามวัตถุดิบ 1 ล้านตันคือ 432 หยวน/ตันวัตถุดิบ ตามปริมาณประมาณ 666,967 ตันแห้งคือราว 647.71 หยวน/ตันแห้ง เป็นยอดเดียวกันหารด้วยฐานต่างกัน ห้ามบวกรวมกันและไม่แทนราคาสัญญาจริงแต่ละขั้น ค่าขาย เงินทุน และระดมทุนรอกรอก ภาษีคาดหมายและการรวมซ้ำรอตรวจ
ปรับสมมติฐานธุรกิจหลักทองคำ
ตรึงวัตถุดิบ 1 ล้านตัน ใช้ค่าเฉลี่ยสามตัวอย่างเป็นพารามิเตอร์เริ่มต้น ปรับความชื้น เกรดแร่ฐานแห้งเดียวกัน อัตราการกู้คืน ราคาชำระ และต้นทุนเฉลี่ยที่กรอกได้ การปรับเป็นเพียงทดลองตามเงื่อนไข ไม่แสดงขอบเขตผลตรวจหรือการคาดการณ์ดำเนินงาน.
วัตถุดิบ 1,000,000 ตัน × (1-33.303333…%) × 0.863333…กรัม/ตันแห้ง × 85% × 1,000 หยวน/กรัม − วัตถุดิบ 1,000,000 ตัน × 432 หยวน/ตันวัตถุดิบ
สมมติว่าไม่มีการสูญเสียของแข็ง ใช้เกรดแร่บนฐานแห้งเดียวกัน และทองคำบริสุทธิ์ตามเงื่อนไขขายได้ทั้งหมด ค่าใช้จ่ายที่ขาดและความคาดหวังสามรายการจากกากแร่ตกค้างไม่รวมในการคำนวณนี้ ห้ามตีความผลโดยตรงว่าเป็นกำไรสุทธิ ผลงานจริง หรือจำนวนจัดสรรให้นักลงทุน
| อัตรากู้คืนตามเงื่อนไข | 900 หยวน/กรัม | 1,000 หยวน/กรัม | 1,100 หยวน/กรัม |
|---|---|---|---|
| 75% | −4,332.52 | −13.91 | 4,304.70 |
| 85% | 849.81 | 5,744.24 | 10,638.66 |
| 90% | 3,440.98 | 8,623.31 | 13,805.64 |
ตารางข้างต้นตรึงค่าเฉลี่ยสามตัวอย่างเดิมและต้นทุนกรอกแล้ว 432 ล้านหยวน ทุกต้นทุนเพิ่ม 50 หยวน/ตันวัตถุดิบทำให้ต้นทุนตลอดวงจรเพิ่ม 50 ล้านหยวน ยอดฐานคงเหลือลดเหลือ 7.4424 ล้านหยวน ยังไม่จำลองการเปลี่ยนร่วมอัตรากู้คืนกับต้นทุน การปรับช่องกรอกไม่แก้ตารางอ้างอิง PPT นี้
เอกสารอ้างอิง: “คำแนะนำกากแร่ทองคำร่วมแร่ทองคำของ Gold Capital 10.5.pptx” ที่ฝ่ายโครงการให้มา หน้า 14—17, 29, 30 (34 หน้า) เอกสารเสริมถึง 2026.10.05 ข้อมูลดำเนินงานที่กรอกเพิ่มเติมถึง 2026.09.29 ใช้แบบจำลองเงื่อนไขเดิม GOX รุ่น 2026.10.01 จัดทำหน้าเว็บ: 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ได้ตรวจสอบอย่างเป็นอิสระครบถ้วน
05 / CAPITAL & COST
ทำบัญชีเงินเริ่มต้นและเงินหมุนเวียนแยกกัน
เจ้าของโครงการยืนยันเมื่อ 2026.10.16: เงินลงทุนรวม 40 ล้านหยวน ประกอบด้วยเงินล่วงหน้าล็อกแร่ 7 ล้านหยวนที่หักค่าวัตถุดิบแร่ภายหลังได้ โรงงานและอุปกรณ์ 12 ล้านหยวน การบำรุงรักษาและปรับปรุงโรงสกัด Chenzhou หูหนาน 5 ล้านหยวน เหลือเงินสดหมุนเวียนเริ่มต้นใช้ได้ 16 ล้านหยวน ค่าแร่ ค่าขนส่ง ค่าสกัด และรายจ่ายดำเนินงานถัดไปใช้เงินรับจากการขายทองคำหมุนเวียนลงทุนต่อ.
| โครงการ | จำนวน / 10,000 หยวน | การจัดการในการคำนวณ |
|---|---|---|
| เงินล่วงหน้าล็อกแร่ | 700 | ใช้เงินสดก่อน หักค่าแร่ภายหลัง ไม่คิดค่าใช้จ่ายซ้ำ |
| ก่อสร้างโรงงานและอุปกรณ์ | 1,200 | รายจ่ายครั้งเดียวรอบนี้ บันทึกเป็นต้นทุนแยก |
| การบำรุงรักษาและปรับปรุงโรงกลั่น Chenzhou | 500 | รายจ่ายครั้งเดียวรอบนี้ บันทึกเป็นต้นทุนแยก |
| เงินสดหมุนเวียนที่ใช้ได้ | 1,600 | ใช้รายจ่ายเงินสดสุทธิรุ่นถัดไป |
| การลงทุนเริ่มต้นทั้งหมด | 4,000 | ตัวหารผลตอบแทนเต็มงวดคงที่ |
ประมาณการผลิตใหม่ใช้วัสดุเปียก×สัดส่วนแปลงแห้ง×เกรดฐานแห้ง×อัตราการกู้คืนทองคำ ปรับอัตราการกู้คืนได้ 80%—95% ปริมาณต่อรุ่น จำนวนวันจากจ่ายถึงรับชำระ และราคาแร่ต่อหน่วยในต้นทุนรอกรอกก่อนตรวจวงจรเงินสด ไม่ถือจังหวะเงินหมุนเวียนที่ไม่ทราบเป็นข้อเท็จจริงยืนยันแล้ว.
เชื่อมงบ PPT ย้อนหลัง · อ้างอิงแยกอิสระ
PPT แยกเงินก่อสร้าง 12 ล้านหยวน งบตัวกลางเงินสด 3 ล้านหยวน รวม 15 ล้านหยวน ความครอบคลุมกับค่าเสื่อม/ปันส่วนก่อสร้าง 3 ล้านหยวน และค่าตัวกลางกับอื่น ๆ 6.8 ล้านหยวนในต้นทุนกรอกแล้วรอยืนยัน
| รายการงบประมาณ | จำนวน / 10,000 หยวน | ประเด็นตรวจสอบ |
|---|---|---|
| ชำระค่าก่อสร้าง | 1,200 | อุปกรณ์ งานวิศวกรรม ตรวจรับ และกำหนดจ่าย ไม่เท่าค่าเสื่อมงวดนี้โดยตรง |
| งบค่านายหน้าเงินสด | 300 | ขอบเขตบริการ เงื่อนไขรับเงิน ภาษีและค่าธรรมเนียม และหลักฐานชำระเงิน |
| ยอดรวมงบแยกอิสระ | 1,500 | ความสัมพันธ์ความคุ้มครองกับค่าใช้จ่าย 432 ล้านหยวนยังไม่ได้รับการยืนยัน |
15,000,000 หยวนจะไม่ถูกบวกเข้ากับค่าใช้จ่ายที่กรอกก่อนที่จะยืนยัน และจะไม่ถือว่าได้รวมไว้ครบถ้วนแล้ว 432,000,000 หยวนหยวนเป็นข้อกำหนดทางการเงินที่ไม่ใช่ครั้งเดียว และ 57,442,400 หยวนไม่สามารถถอนเป็นเงินสดได้ การอนุมัติทางการเงิน สิทธิพิเศษและดอกเบี้ย บัญชีจริง และกระแสเงินสดรายเดือน ล้วนต้องได้รับการสนับสนุนจากข้อมูลที่เป็นทางการ
หลักฐานเอกสาร: เจ้าของโครงการให้ “Gold Capital แนะนำกากแร่ทองคำร่วมแร่ทองคำ 10.5.pptx” หน้า 30, 31, 34 (34 หน้า) เอกสารเพิ่มถึง 2026.10.05 เติมข้อมูลดำเนินงานถึง 2026.09.29 แบบจำลองเงื่อนไขเดิมใช้ GOX เวอร์ชัน 2026.10.01 เรียบเรียงหน้า: 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ผ่านตรวจอิสระครบ.
อัปเดตโครงการ / เสริมไปยังหน้าสุดท้ายของ PPT
ความคืบหน้าล่าสุดและแผนใช้กำไรของเหมืองหมายเลข 1
หน้า 34 ของ PPT ล่าสุดจากผู้ดำเนินโครงการระบุว่าเหมืองหมายเลข 1 เข้าสู่ทดลองผลิตทองคำแล้ว และมีแผนปิดรับลงทุนปลายตุลาคม 2026 นี่เป็นคำกล่าวและแผนล่าสุดของผู้ดำเนินโครงการ บันทึกป้อนวัตถุดิบ ทองคำที่ผลิตได้ ยอดขาย และเงินรับจริงยังรอเปิดเผย สถานะเปิดลงทุนให้ยึดข้อมูลยืนยันทางการ
| สัดส่วนที่ผู้ดำเนินโครงการเสนอ | การใช้เงินที่เสนอ | เงื่อนไขการดำเนินการ |
|---|---|---|
| 40% | กองปันผลสถาบันลงทุน เสนอจัดสรรรายเดือน | รายได้ต่อเดือนที่ไม่คงที่ขึ้นอยู่กับกำไรที่ได้รับอนุมัติโดยข้อตกลง ส่วนของสถาบันที่มีประสิทธิผล และเงินสดที่สามารถแจกจ่ายได้ |
| 40% | โดยจะใช้เพื่อเพิ่มสายการผลิต 1,500 ตัน/วันก่อน หลังจากเสร็จสิ้นแล้ว มีการวางแผนว่าจะลงทุนในการเสนอขายหุ้นทองคำที่จดทะเบียนในตลาดหุ้นสหรัฐแบบเฉพาะเจาะจง | งบสายการผลิต ความคืบหน้าก่อสร้าง ผู้ออกหลักทรัพย์ คุณสมบัติเพิ่มทุนแบบเฉพาะเจาะจง ราคา และการอนุมัติ รอการยืนยันเฉพาะ |
| 20% | เงินสำรองพัฒนาภายหลัง | ไม่นับรวมการจัดสรรให้สถาบันงวดนี้ การใช้และเก็บรักษาเป็นไปตามข้อตกลงการเงินและธรรมาภิบาลทางการ |
นี่คือการจัดกลุ่มการใช้งานที่เสนอของกำไรหลังต้นทุนโดยรวมของ Mine 1 ซึ่งไม่สามารถถือเป็นข้อผูกมัดการจ่ายเงินปันผลที่มีผลโดยตรง รายได้กากแร่อื่นที่ไม่ใช่ทองคำจะรวมอยู่ในช่วงกำไรเดียวกันหรือไม่นั้นจะต้องได้รับการยืนยันจากข้อตกลง
“คาดว่ากากแร่หมายเลข 1 จะนำมูลค่าไม่น้อยกว่า 50 ล้านเข้าสู่หุ้นทองคำในสหรัฐ” เป็นถ้อยคำแสดงแผนของเจ้าของโครงการ สกุลเงิน หลักเกณฑ์ประเมินมูลค่า ผู้ออกหลักทรัพย์ วิธีนำสินทรัพย์เข้าหรือลงทุน และเงื่อนไขธุรกรรมยังรอการตรวจสอบ ปัจจุบันยังไม่ได้ยืนยันจากข้อความนี้ว่าได้ประเมินมูลค่า ทำธุรกรรมกับบริษัทจดทะเบียน หรือส่งมอบสิทธิแล้ว.
หลักฐานเอกสาร: ผู้ดำเนินโครงการจัดให้ “Gold Capital: Introduction to Gold-Associated Gold Tailings 10.5.pptx” หน้า 34 (34 หน้า) เพิ่มเอกสารถึง 2026.10.05 กรอกข้อมูลดำเนินงานย้อนหลังถึง 2026.09.29 โมเดลเงื่อนไขเดิมใช้ GOX เวอร์ชัน 2026.10.01 จัดหน้าเมื่อ 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ตรวจยืนยันอิสระเสร็จ
06 / EVIDENCE & VERSION
แหล่งที่มาดั้งเดิมและการตรวจสอบขั้นตอนถัดไป
| ขอบเขต | เอกสารปัจจุบัน | ขั้นตอนต่อไป |
|---|---|---|
| สัญญาและแหล่งแร่ | สัญญาหมายเลข 2026-08-28 และภาพหน้าจอ | ตรวจต้นฉบับ สิทธิ หน้าที่ส่งมอบ และอำนาจระดมทุน |
| การตรวจวิเคราะห์และความเป็นตัวแทน | ภาพรายงานจากสถาบัน 3 ฉบับ ผล 4 รายการ; ข้อมูลเพิ่มเติม Xinda 9 รายการ | ตรวจตำแหน่ง ความลึก หมายเลข ปริมาณที่ตัวอย่างเป็นตัวแทน และฐานแห้งหรือเปียก |
| โลจิสติกส์และสินค้าคงคลัง | งวดนี้เบิกออกคลัง 36,000 ตัน จัดส่ง 9,089 ตัน เข้าโรงงาน 7,403 ตัน | ตรวจใบชั่ง ใบขนส่ง ความชื้น และการตรวจนับจริงของชุดเดียวกัน |
| การผลิตและขาย | PPT ล่าสุดระบุว่าทดลองผลิตทองคำแล้ว และมีภาพสถานที่ให้ดู | เพิ่มเติมข้อมูลป้อนวัตถุดิบ ทองคำที่ผลิตได้ ความบริสุทธิ์ ทองคำระหว่างกระบวนการ การขาย และเงินรับผ่านธนาคาร |
| ต้นทุนและผลตอบแทนจากกากแร่ตกค้าง | ต้นทุนที่กรอกแล้ว 432 ล้านหยวน เพิ่มความคาดหวังสามรายการจากกากแร่ตกค้าง | เติมค่าใช้จ่ายที่ขาด ปริมาณกากแร่ตกค้าง ขั้นตอนตามข้อกำหนด และเงื่อนไขที่ใช้กับแต่ละรายการให้ครบ |
| การใช้ทุนและกำไร | ข้อเสนอการจัดสรร 40% / 40% / 20% ในหน้าสุดท้ายของเอกสารเหมืองหมายเลข 1 | ยืนยันนิยามกำไรหลังต้นทุน เวลาเริ่มสิทธิ และข้อตกลงทางการ |
แหล่งปัจจุบันและเวอร์ชันย้อนหลัง
เนื้อหาปัจจุบันอ้างอิง “Gold Capital: Introduction to Gold-Associated Gold Tailings 10.5.pptx” ที่ผู้ดำเนินโครงการจัดให้ (34 หน้า เพิ่มเอกสารถึง 2026.10.05) และข้อมูลเพิ่มเติมเกณฑ์ผลตอบแทนกากแร่ตกค้าง 2026.10.06 ปกยังระบุโมเดล GOX 2026.10.01 และวันสิ้นสุดข้อมูลดำเนินงาน 2026.09.29 โดยคงวันที่เหล่านี้ ไม่เสนอโมเดลหรือข้อมูลกรอกย้อนหลังเป็นผลงานจริงล่าสุด
ดาวน์โหลด PPT อ้างอิงเวอร์ชันเก่า (ไม่ใช่พื้นฐานปัจจุบันสำหรับการคำนวณ) ↓
22 หน้า / 2026.09.30 V1.1 เก็บไฟล์ต้นฉบับไว้ตามเดิม ฉบับเก่าไม่ใช้คำนวณปริมาณทองคำ ต้นทุน หรือยอดคงเหลือปัจจุบันของเหมืองหมายเลข 1 อีกต่อไป ประมาณการปัจจุบันให้ยึดแหล่งข้อมูลและคำอธิบายเงื่อนไขของฉบับล่าสุด.
หลักฐานเอกสาร: เจ้าของโครงการให้ “Gold Capital แนะนำกากแร่ทองคำร่วมแร่ทองคำ 10.5.pptx” หน้า 28—34 (34 หน้า) เอกสารเพิ่มถึง 2026.10.05 เติมข้อมูลดำเนินงานถึง 2026.09.29 แบบจำลองเงื่อนไขเดิมใช้ GOX เวอร์ชัน 2026.10.01 เรียบเรียงหน้า: 2026.10.06 เอกสารและสมมติฐานตามเงื่อนไขยังไม่ผ่านตรวจอิสระครบ.
หลังวิจัย อ่านการดำเนินงานและเปิดเผยต่อ
บันทึกการรับสินค้า ป้อนวัตถุดิบ และทองคำที่ผลิตได้ทุกวัน ปรับปรุงความคืบหน้าทุกสัปดาห์ และคำนวณรายได้ ต้นทุน สินค้าคงคลัง และกระแสเงินสดทุกเดือน ข้างต้นเป็นแผนจัดการที่เสนอใน PPT โดยจะเชื่อมโยงบันทึกจริงตามความคืบหน้าจริง
ที่มา: เอกสารล่าสุดของฝ่ายโครงการ “คำแนะนำกากแร่ทองคำร่วมแร่ทองคำของ Gold Capital 10.5.pptx” และข้อมูลเสริมเกณฑ์ผลตอบแทนกากแร่ตกค้างวันที่ 2026.10.06 หน้านี้เป็นการนำเสนองานวิจัยของ WISER ASSET ข้อมูลโครงการมาจากเอกสารฝ่ายโครงการและยังไม่ได้ตรวจสอบอย่างเป็นอิสระ การคำนวณสถานการณ์สมมติไม่ใช่คำรับรองกำไรจริง เงินรับ หรือผลตอบแทนลงทุน การมอบอำนาจระดมทุน ความสัมพันธ์ความร่วมมือ และสิทธิลงทุนให้ยึดเอกสารทางการ
ข้อเท็จจริง / แหล่งข้อมูล / บริบท
ประเด็นสำคัญและหลักฐานเอกสารของหน้านี้
จะอ่านเอกสารการวิจัยเหล่านี้ได้อย่างไร?
ตรวจสอบสินทรัพย์หรือโครงการ เวลาที่สังเกต แหล่งที่มา และเกณฑ์การวัดก่อน แล้วจึงทำความเข้าใจบทวิเคราะห์และสถานการณ์สมมติ การวิเคราะห์บิตคอยน์และทองคำย้อนหลังเก็บตามวันซื้อขาย UTC งานวิจัยกากแร่ทองคำอิงเอกสารฝ่ายโครงการ โดยคงป้ายระบุพารามิเตอร์ที่เสนอและรายการรอการตรวจสอบเดิม
แหล่งแร่ ตันไจ้ และการวิจัยการกลั่น Chenzhou: พื้นฐานของโครงการ การตรวจสอบสายการผลิต สถานการณ์การดำเนินงาน การใช้เงินทุน และการตรวจสอบข้อมูลการติดตามผล