NGHIÊN CỨU TÀI SẢN THỰC / Đan Trại, Quý Châu
Số 1 Đan TrạiNghiên cứu đầu tư quặng đuôi vàng
Nghiên cứu điều kiện nguồn quặng, kiểm chứng năng lực kinh doanh.
Xoay quanh nguồn quặng Đan Trại, tinh luyện tại Sâm Châu và dây chuyền bổ sung,
Thuyết minh riêng tài liệu dự án, giả định vận hành và xác minh tiếp theo.
01 / Cơ sở dự án
Đối chiếu riêng hợp đồng, mẫu và mô hình có điều kiện
Tài liệu mới nhất giữ phạm vi hợp đồng tạm định 1 triệu tấn nguyên liệu, ghi thống nhất số tấn cân thực tế từng khâu. Độ ẩm nguyên liệu thay đổi theo lưu bãi, vận chuyển và xử lý; lượng khô quy đổi kỹ thuật chỉ dùng hạch toán hàm lượng vàng.
Cuối cùng thanh toán theo khối lượng thực tế hai bên xác nhận
Tính theo độ ẩm trung bình ba mẫu, không phải lượng cấp liệu thực tế
Điều kiện cả ba kết quả cùng theo cơ sở khô chờ kiểm chứng
Chưa là chi phí đầy đủ đã xác định; không coi phí còn thiếu là bằng không
Ảnh chụp hợp đồng ghi “Hợp đồng mua bán bã thải” số 2026-08-28; hai bên là Công ty TNHH Thương mại Huiyuan Quý Châu và Công ty TNHH Tài nguyên Khai khoáng Zhonghuan Đan Trại, tỉnh Quý Châu; thỏa thuận giao tại bãi trung chuyển khu phát triển Kim Chung, huyện Đan Trại. Trách nhiệm bên A, B, ủy quyền, số lượng và chi phí được đối chiếu theo bản gốc và thực hiện thực tế.
Mỏ số 1 ngừng dùng cơ sở trong bản cũ: “giao 700 nghìn tấn khô, 800 kg vàng, chi phí 550 nhân dân tệ/tấn khô, số dư 415 triệu nhân dân tệ”.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 3, 4, 12, 28, 29, 30 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
02 / RESOURCE & OPERATING RECORDS
Nguồn quặng Đan Trại, trung chuyển Đan Trại và nhập nhà máy Sâm Châu
Kỳ thống kê 2026.06.26 đến 2026.09.29. Dưới đây là dữ liệu bộ phận điền lại, chờ rà soát phiếu cân và chứng từ lô; số tấn tại các nút không cộng với nhau, cũng không tự kéo dài kỳ thống kê khi trang web cập nhật.
| Điểm | Hoàn thổ trong kỳ / tấn | Căn cứ xác minh |
|---|---|---|
| Xuất kho nguồn quặng | 36,000 | Phiếu cân xuất kho khu mỏ và lô |
| Tiếp nhận trung chuyển | 36,000 | Nhập kho trung chuyển và độ ẩm thực đo |
| Trung chuyển và xuất vận | 9,089 | Hồ sơ xuất kho, vận chuyển đường sắt hoặc phương thức khác |
| Nhập kho nhà máy Sâm Châu | 7,403 | Phiếu cân nhập kho nhà máy, độ ẩm và lô |
Mỗi khâu sử dụng trọng lượng vật liệu thực tế có độ ẩm tại điểm đó. Tồn kho, hàng đang vận chuyển và hao hụt cần được giải thích theo lô, thời gian, kiểm kê thực tế và độ ẩm; không thể chỉ dựa vào chênh lệch số tấn giữa các điểm để xác định. Khối lượng nhập kho nhà máy không phải lượng thực tế đưa vào xử lý, cũng không phải lượng đã xử lý xong.
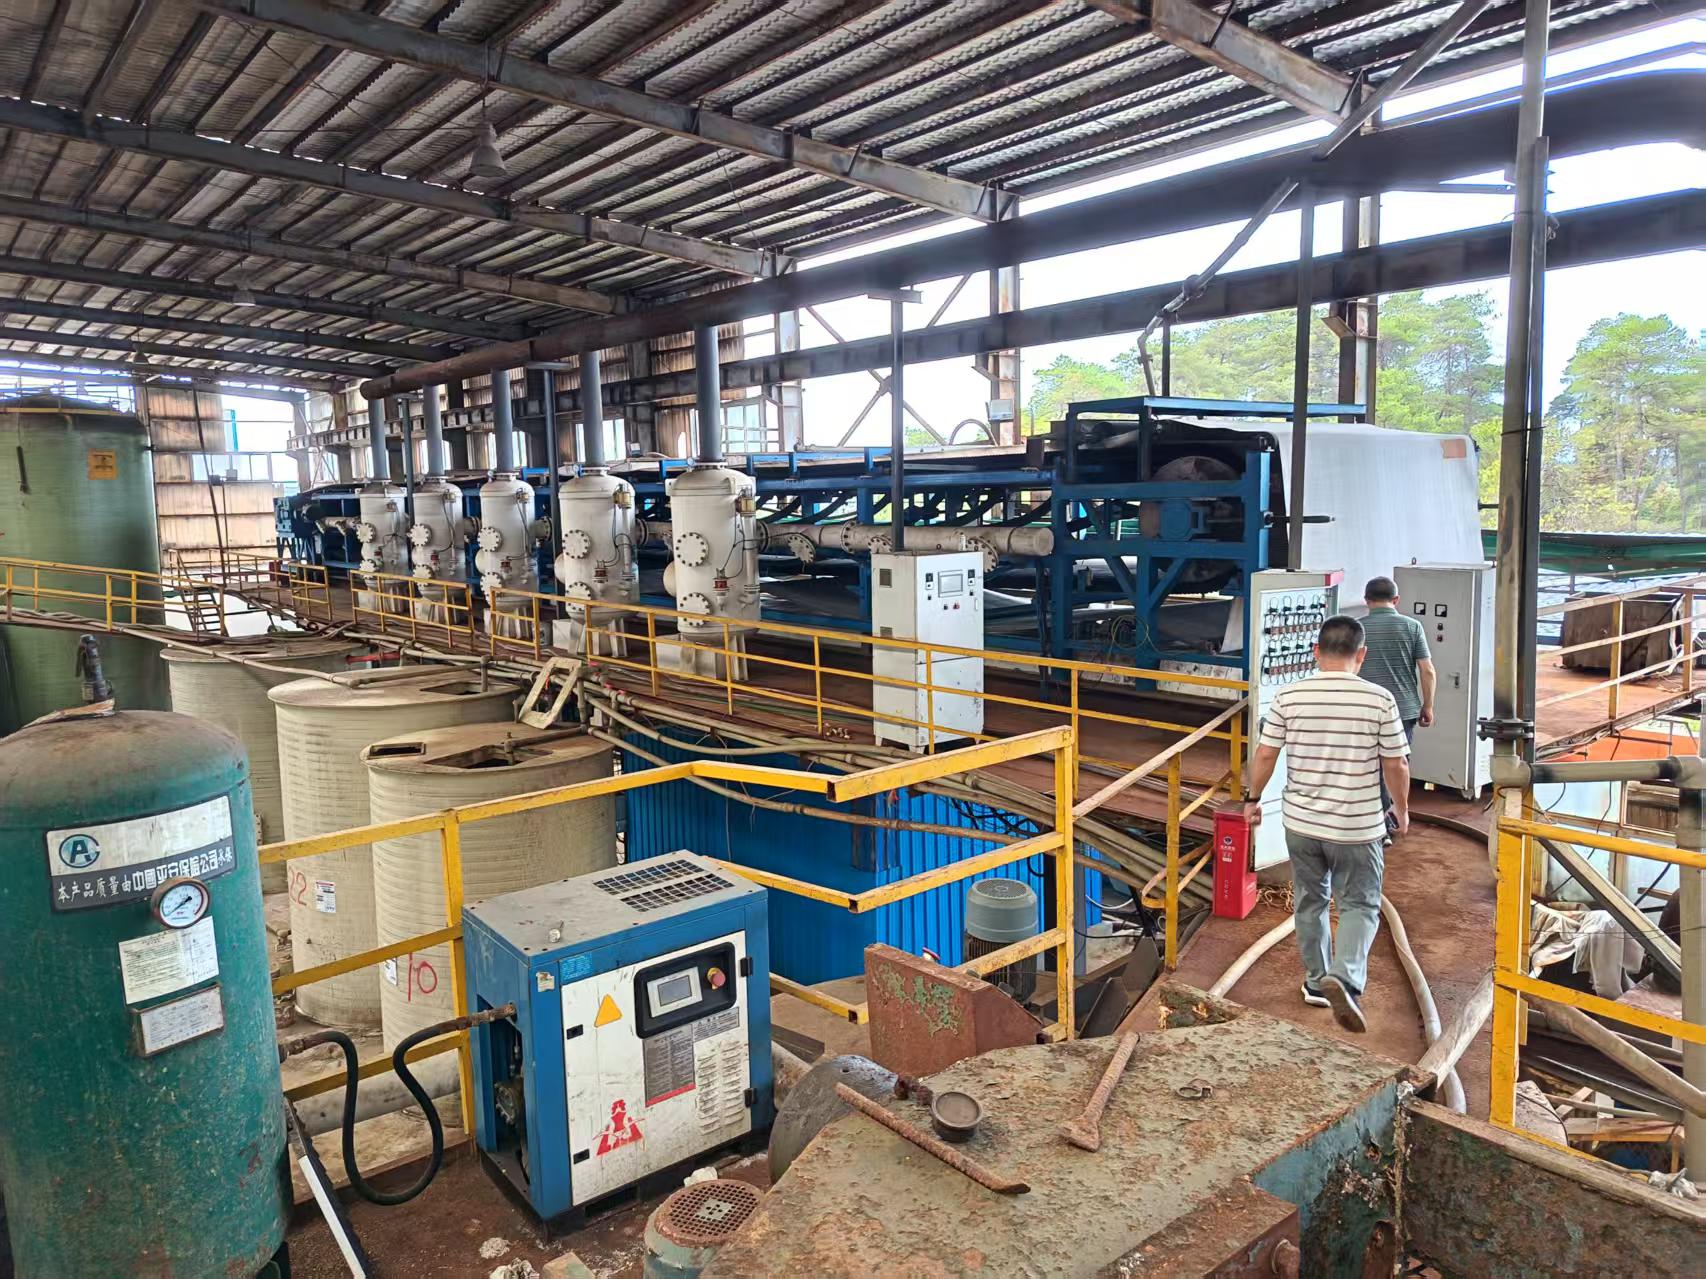
Trang cuối PPT phía dự án cho biết đã vào giai đoạn sản xuất thử thu vàng. Vẫn cần bổ sung đầy đủ bản ghi nguyên liệu thực nạp, lượng vàng nguyên chất quy đổi thu được, độ tinh khiết vàng dạng tấm, bán hàng, thu tiền và vàng trong quá trình sản xuất; các đoạn hiện trường hiện có không thể độc lập chứng minh khả năng sản xuất liên tục hay tỷ lệ thu hồi thực tế.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 5, 6, 7, 13, 28, 34 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
HỒ SƠ KIỂM NGHIỆM / Cập nhật tài liệu mẫu
Lưu theo nhóm 13 hồ sơ kiểm nghiệm
Liệt kê riêng ba kết quả báo cáo gốc, 9 dữ liệu Xinda bổ sung và 1 báo cáo kho Đan Trại. Ngày, vị trí, độ sâu và độ ẩm mẫu giữ giá trị gốc, không gộp tính trung bình toàn bãi, không trực tiếp coi hàm lượng vàng mẫu là tỷ lệ thu vàng theo công nghệ.
| Đơn vị / Mẫu | Vàng / g·t⁻¹ | Độ ẩm | Cơ sở hàm lượng vàng hiện tại |
|---|---|---|---|
| Yongxing Guiyan / Đan Trại 1# | 1.04 | 31.82% | Chờ kiểm chứng |
| Yongxing Guiyan / Đan Trại 2# | 0.76 | 32.99% | Chờ kiểm chứng |
| Viện Khai khoáng và Luyện kim Trường Sa / Mẫu số 1 Đan Trại | 0.79 | 35.10% | Báo cáo ghi cơ sở khô |
| Yongxing Guiyan / Đan Trại-kho, W20260828-YX-85 | 1.06 | 26.40% | Báo cáo không ghi rõ, chờ kiểm chứng; ngày 2026.08.29 |
| Vị trí mẫu | Độ sâu | Vàng / g·t⁻¹ | Độ ẩm |
|---|---|---|---|
| Đáy bãi chứa | 5 m | 0.88 | Chưa cung cấp |
| Đập bãi chứa | Chưa cung cấp | 1.48 | Chưa cung cấp |
| Đuôi bãi chứa | Chưa cung cấp | 1.10 | Chưa cung cấp |
| Giữa bãi chứa | Chưa cung cấp | 0.82 | Chưa cung cấp |
Ngày ghi nhận khu bãi, báo cáo gốc, số hiệu mẫu và cơ sở khô/ướt nêu trên chờ bổ sung.
| Vị trí mẫu | Độ sâu | Vàng / g·t⁻¹ | Độ ẩm |
|---|---|---|---|
| Giữa đập Đan Trại | 3 m | 1.16 | 36.41% |
| Đầu đập Đan Trại 2# | 5 m | 1.17 | 31.17% |
| Đầu đập Đan Trại 2# | 3 m | 1.42 | 27.66% |
| Đầu đập Đan Trại 1# | 4 m | 1.21 | 29.90% |
| Giữa đập Đan Trại | 4 m | 1.13 | 55.05% |
Cơ sở khô hay ướt của hàm lượng trong năm hồ sơ này vẫn chờ kiểm chứng. Mô hình ba mẫu gốc tiếp tục tính theo (1.04+0.76+0.79)÷3 và (31.82%+32.99%+35.10%)÷3; kết quả mới chưa gộp vào. Lượng quặng đại diện, tính độc lập lấy mẫu và bản gốc báo cáo của toàn bộ mẫu vẫn cần xác nhận.
“2.25 gam/tấn khô ở tầng sâu” là thông số tiềm năng do phía dự án phản hồi; báo cáo của tổ chức đính kèm PPT chưa chứng minh giá trị này, còn giá trị cao nhất trong hồ sơ Xinda là 1.48g/t. Kịch bản tầng sâu phải được trình bày tách biệt với kết quả mẫu đã cung cấp, không dùng để cam kết hàm lượng cho toàn bộ bãi chứa.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 8—11, 28, 29, 33 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
03 / Công suất và Kiểm chứng
Giá trị tham chiếu dây chuyền và năng lực hiệu quả thực tế
Tài liệu lịch sử giữ tham chiếu sản xuất thử khoảng 300 tấn/ngày, mục tiêu ổn định dây chuyền hiện tại 500 tấn/ngày, công suất thiết kế dự kiến bổ sung 1,500 tấn/ngày và tổng danh nghĩa 2,000 tấn/ngày. Độ ẩm tương ứng, cơ sở đo lường thiết kế và năng lực vận hành hiệu quả cần xác minh; không thể đồng loạt ghi là tấn khô hay đã đạt công suất.
| Dự án | Giá trị tham chiếu hoặc có điều kiện | Phạm vi và giới hạn |
|---|---|---|
| Tham khảo sản xuất thử dây chuyền hiện có | Khoảng 300 tấn/ngày | Tham khảo lịch sử, không thay thế bản ghi sản xuất thử liên tục |
| Mục tiêu sản xuất ổn định dây chuyền hiện có | 500 tấn/ngày | Giá trị mục tiêu, chờ kiểm chứng vận hành |
| Dây chuyền dự kiến bổ sung | 1,500 tấn/ngày | Tham chiếu thiết kế, công trình và cơ sở đo lường chờ kiểm chứng |
| Tổng công suất danh nghĩa sau mở rộng | 2,000 tấn/ngày | Tổng mục tiêu và giá trị thiết kế, không phải kết quả thực tế hiện tại |
| Ví dụ xử lý theo tấn nguyên liệu tương đương | 1 triệu tấn ÷ 2,000 tấn/ngày=500 ngày vận hành hiệu quả | Giả định thuần túy có điều kiện, không bao gồm xây dựng, tăng dần công suất, bảo trì và gián đoạn cấp liệu |
| Ví dụ phân bổ vốn bị chiếm dụng cho vòng quay 20 ngày | 2,000 × 20 × 432=17.28 triệu nhân dân tệ | Không phải thiếu hụt vốn hay thời hạn thu hồi vốn đầu tư đã được xác định |
Tham chiếu công suất lịch sử còn căn cứ mục 3 GOX; ví dụ vốn lưu động và chu kỳ căn cứ mục 5.7 GOX, đều giữ tính chất có điều kiện.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 29, 30, 34 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
04 / Sản xuất và Vốn
Từ vàng thực thu đến lợi nhuận vốn
Tính toán có điều kiện toàn chu kỳ cho 1 triệu tấn ướt.
Vàng thu được, chi phí và tiền thu về được tính theo cùng một chuỗi vốn.
Tổng đầu tư
4,000 Vạn nhân dân tệ · Tổng đầu tư khởi độngTổng doanh thu
64,000 Vạn nhân dân tệ · Doanh thu bán vàngTổng chi phí
45,700 Vạn nhân dân tệ · Chi phí hoạt động và chi một lầnTỷ suất lợi nhuận đầu tư
457.50%Lợi nhuận ròng toàn chu kỳ ÷ Tổng vốn đầu tưTheo giả định ban đầu, lợi nhuận ròng tĩnh toàn chu kỳ là 183 triệu nhân dân tệ; quy mô lô, số ngày thu tiền và đơn giá tiền quặng chưa được điền, vòng quay vốn chưa được kiểm chứng.
Tổng chi phí không tính trùng 7 triệu nhân dân tệ trả trước tiền quặng; bã thải chỉ nêu riêng theo lợi nhuận gộp bổ sung. Thuế phí, hao hụt và chi phí khác chưa ước tính độc lập, cần điền đầy đủ vào chi phí tổng hợp; kết quả chỉ tính theo cơ sở chi phí đã điền, chưa ước tính thuế phí riêng.
02 / Giả định
Điều chỉnh giả định sản xuất và vốn
Chuyển giai đoạn chỉ đổi khối lượng xử lý ngày; tỷ lệ quy khô, hàm lượng và tỷ lệ thu hồi giữ thiết lập hiện tại. 300/500 tấn là kịch bản sản xuất tiếp theo, không phải công suất đã đạt.
Vàng thu được mỗi ngày = lượng xử lý liệu ướt × tỷ lệ quy đổi khô × hàm lượng trung bình cơ sở khô × tỷ lệ thu hồi. Giá vàng 900—1500 nhân dân tệ/g là giả định tự chọn, không phải giá thị trường trực tiếp. 550 nhân dân tệ/tấn khô giữ giả định kinh doanh từ tính toán cũ, bao gồm tiền quặng, vận chuyển, tinh luyện và chi vận hành khác, phải cập nhật theo chi phí thực tế và không bao gồm đầu tư xây nhà máy, bảo trì cập nhật dưới đây.
Phân bổ vốn khởi động thế nào
Tiền bảo đảm nguồn quặng chiếm dụng tiền mặt trước rồi khấu trừ tiền quặng từng lô; thiết bị xây nhà máy và bảo trì, thay mới tính là chi một lần trong đợt này, không tính thêm khấu hao. Nếu lại phát sinh phí bảo trì, phải tính vào chi phí kinh doanh.
Lô và tiền thu về
Ba mục trên chưa được xác định; khi để trống chỉ đưa kết quả tổng tĩnh. Đơn giá tiền quặng không được cao hơn tổng chi phí kinh doanh đơn vị, để khấu trừ đúng tiền trả trước bảo đảm nguồn quặng. Trước khi khởi động mỗi lô, trả toàn bộ chi phí tiền mặt ròng của lô; sản xuất liên tục theo lô, khi thiếu tiền thì chờ thu tiền từ các lô hiện có. Tiền thu về sớm nhất sau khi hoàn thành xử lý lô, không sử dụng trước doanh thu tương lai; tiền bảo đảm nguồn quặng khấu trừ theo thứ tự đến trước, tiến độ hợp đồng cụ thể chờ kiểm chứng. Chưa mô phỏng dừng máy, tăng công suất theo giai đoạn và tài trợ thêm.
Lợi nhuận gộp bổ sung từ bã thải · Điền độc lập khối lượng áp dụng
Không suy ra khối lượng bã thải từ tấn ướt hoặc tấn khô nguyên liệu; không được tính trùng lợi ích giữa các mục. Lợi nhuận gộp bổ sung chưa xác minh không được dùng để thanh toán các lô ban đầu, chỉ được tính vào lợi nhuận có điều kiện khi kết thúc toàn bộ chu kỳ.
03 / Chi tiết tính toán
Vàng thu được và tiền thu về, có thể đối chiếu từng bước
| Giai đoạn sản xuất | Nguyên liệu ướt / tấn·ngày⁻¹ | Vật liệu khô / Tấn·ngày⁻¹ | Vàng thu được / g·ngày⁻¹ |
|---|---|---|---|
| Sản xuất thử hiện tại | 100 | 80 | 64 |
| Sau khi chốt công nghệ | 300 | 240 | 192 |
| Sau nâng cấp cải tạo | 500 | 400 | 320 |
Sổ hoạt động toàn chu kỳ
Sổ vốn khởi động
Tái đầu tư tiền thu · Kiểm chứng vòng quay tiền mặt
Vui lòng điền số lượng mỗi lô, số ngày thu tiền và đơn giá tiền quặng.
| Lô hàng | Nguyên liệu ướt/tấn | Bắt đầu/ngày | Thu tiền/ngày | Chi phí hoạt động / Vạn | Khấu trừ tiền quặng / 10 nghìn | Thanh toán tiền mặt / Vạn | Tiền thu từ vàng / 10 nghìn | Tiền mặt sau chi trả / 10 nghìn |
|---|
Vàng thu được mỗi ngày: 100 × 80% × 1 × 80% = 64 g.
Tỷ suất sinh lời toàn chu kỳ: (64,000 − 45,700 + 0) ÷ 4,000 = 457.50%.
Doanh thu vàng = 1 triệu tấn ướt × tỷ lệ quy khô × hàm lượng cơ sở khô × tỷ lệ thu hồi × giá vàng. Tổng chi phí kinh doanh = lượng nguyên liệu khô toàn chu kỳ × chi phí kinh doanh đơn vị; tổng chi phí cộng thêm thiết bị xây nhà máy và bảo trì, thay mới. Tiền quặng trả trước đã nằm trong tiền quặng kinh doanh, chỉ ảnh hưởng thời điểm thanh toán, không là chi phí bổ sung. Vốn lưu động là vốn bị chiếm dụng dưới dạng tài sản, không cộng trùng với chi phí kinh doanh.
Cập nhật 2026.10.16: bên dự án xác nhận công thức sản xuất và phân tách vốn khởi động; phạm vi vẫn giả định 1 triệu tấn ướt. Tốc độ xử lý chỉ thay đổi sản lượng hằng ngày và thời gian; với cùng tổng lượng, hàm lượng và tỷ lệ thu hồi, sản lượng vàng toàn chu kỳ không thay đổi theo tốc độ. Tính toán này chưa chiết khấu và không phải lợi suất năm; cân đối khép kín dòng tiền không có nghĩa là lợi nhuận có thể phân phối đã được xác định.
Giữ bản tính đầu tư này
Xuất tham số hiện tại, kết quả cốt lõi và tóm tắt thu tiền. Hồ sơ lô được trình bày dưới dạng tóm tắt.
Mô hình có điều kiện ngành vàng chính trong PPT hiện tại · Tham chiếu độc lập (chưa tính ba khoản lợi nhuận gộp bổ sung)
04 / GOLD SCENARIOS
Tính theo điều kiện nguyên liệu, độ ẩm, hàm lượng và tỷ lệ thu hồi thống nhất
Cùng phạm vi 1 triệu tấn nguyên liệu, tính theo điều kiện dựa trên trung bình ba mẫu gốc. 10 hồ sơ kiểm nghiệm mới bổ sung liệt kê riêng, chưa gộp vào mô hình cơ sở.
Độ ẩm trung bình 33.303333…%, quy đổi kỹ thuật, không phải một lượng bàn giao khác
Hàm lượng cơ sở khô thống nhất 0.863333… g/tấn khô, giả định tỷ lệ thu hồi 85%
Giả định đơn giá thanh toán 1,000 nhân dân tệ/g, ước tính toàn bộ vàng có thể bán
Chưa khấu trừ phí còn thiếu, không phải lợi nhuận ròng hoặc tiền có thể phân phối
| Khoản mục chi phí | Số tiền đã điền toàn chu kỳ / Vạn nhân dân tệ | Phân bổ bình quân / Nhân dân tệ·tấn nguyên liệu⁻¹ |
|---|---|---|
| Mua vật liệu quặng và nhận hàng | 12,000 | 120.00 |
| Logistics từ nguồn quặng đến điểm trung chuyển | 0 (thông tin điền bổ sung ghi rõ bên B chịu trách nhiệm) | 0.00 |
| Trung chuyển, sấy khô, bốc dỡ và mặt bằng | 220 | 2.20 |
| Hậu cần trung chuyển đến nhà máy Sâm Châu | 15,800 | 158.00 |
| Gia công tinh luyện, hóa chất, năng lượng và nhân công | 12,000 | 120.00 |
| Kiểm nghiệm, xử lý đầu cuối và môi trường | 400 | 4.00 |
| Thuế phí dự kiến | 1,800 | 18.00 |
| Khấu hao thiết bị hoặc phân bổ vốn xây dựng | 300 | 3.00 |
| Phí môi giới và chi phí dự án khác | 680 | 6.80 |
| Tổng đã điền | 43,200 | 432.00 |
Tổng chi phí đã điền 432 triệu nhân dân tệ, phân bổ trên 1 triệu tấn nguyên liệu là 432 nhân dân tệ/tấn nguyên liệu; trên lượng ước tính 666.967 nghìn tấn khô là khoảng 647.71 nhân dân tệ/tấn khô. Đây là cùng một tổng với mẫu số khác nhau, không thể cộng với nhau và không thay thế đơn giá hợp đồng thực tế từng khâu. Phí bán hàng, vốn, tài trợ chờ điền; thuế phí ước tính và tập hợp trùng chờ kiểm chứng.
Điều chỉnh giả định ngành vàng chính
Cố định 100 vạn tấn nguyên liệu, lấy trung bình ba mẫu làm thông số ban đầu. Có thể điều chỉnh độ ẩm, hàm lượng thống nhất trên cơ sở khô, tỷ lệ thu hồi, giá quyết toán và chi phí phân bổ bình quân đã điền. Điều chỉnh chỉ là tính thử có điều kiện, không đại diện cho giới hạn kiểm nghiệm hay dự báo vận hành.
1 triệu tấn nguyên liệu ×(1-33.303333…%)× 0.863333…g/tấn khô × 85% × 1,000 nhân dân tệ/g − 1 triệu tấn nguyên liệu × 432 nhân dân tệ/tấn nguyên liệu
Giả định không hao hụt chất rắn, hàm lượng thống nhất theo cơ sở khô và toàn bộ vàng quy tinh theo điều kiện đều có thể bán. Chi phí còn thiếu và ba khoản kỳ vọng từ bã thải đều không tính vào phép tính thử này; không được trực tiếp diễn giải kết quả là lợi nhuận ròng, thành tích thực tế hoặc khoản phân phối đầu tư.
| Tỷ lệ thu hồi theo điều kiện | 900 nhân dân tệ/g | 1,000 nhân dân tệ/g | 1,100 nhân dân tệ/g |
|---|---|---|---|
| 75% | −4,332.52 | −13.91 | 4,304.70 |
| 85% | 849.81 | 5,744.24 | 10,638.66 |
| 90% | 3,440.98 | 8,623.31 | 13,805.64 |
Bảng trên cố định trung bình ba mẫu gốc và chi phí đã điền 432 triệu nhân dân tệ. Mỗi khi chi phí tăng 50 nhân dân tệ/tấn nguyên liệu, toàn chu kỳ tăng 50 triệu nhân dân tệ, số dư cơ sở giảm còn 7.4424 triệu nhân dân tệ; chưa mô phỏng liên kết tỷ lệ thu hồi và chi phí. Điều chỉnh vùng nhập không ghi lại bảng nguồn PPT này.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 14—17, 29, 30 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
05 / CAPITAL & COST
Hạch toán riêng vốn khởi động và vốn luân chuyển
Bên dự án xác nhận ngày 2026.10.16: tổng đầu tư 40 triệu nhân dân tệ, gồm trả trước bảo đảm quặng 7 triệu được khấu trừ tiền quặng sau này, xây nhà máy và thiết bị 12 triệu, bảo trì cập nhật nhà máy tinh luyện Sâm Châu, Hồ Nam 5 triệu; tiền mặt lưu động ban đầu khả dụng 16 triệu. Chi vận hành sau đó như tiền quặng, vận chuyển và tinh luyện được tái đầu tư luân chuyển từ tiền bán vàng thu về.
| Dự án | Số tiền / Vạn nhân dân tệ | Xử lý tính toán |
|---|---|---|
| Tiền trả trước bảo đảm nguồn quặng | 700 | Chiếm dụng tiền mặt trước, đối trừ tiền quặng sau; không tính phí trùng |
| Xây nhà máy và thiết bị | 1,200 | Khoản chi một lần trong đợt này, tính riêng vào chi phí |
| Bảo trì, cập nhật nhà máy tinh luyện Sâm Châu | 500 | Khoản chi một lần trong đợt này, tính riêng vào chi phí |
| Tiền mặt lưu động khả dụng | 1,600 | Dùng cho chi tiền mặt ròng các lô tiếp theo |
| Tổng vốn đầu tư khởi động | 4,000 | Mẫu số tỷ suất sinh lời tĩnh toàn chu kỳ |
Tính toán sản xuất mới theo liệu ướt × tỷ lệ quy đổi khô × hàm lượng cơ sở khô × tỷ lệ thu hồi vàng; tỷ lệ thu hồi có thể điều chỉnh 80%—95%. Chờ điền quy mô lô, số ngày từ chi trả đến thu tiền và đơn giá quặng trong chi phí rồi kiểm chứng cân đối khép kín tiền mặt; không coi nhịp độ luân chuyển chưa biết là sự thật đã xác nhận.
Kết nối ngân sách PPT lịch sử · Tham chiếu độc lập
PPT tách riêng thanh toán xây dựng 12 triệu nhân dân tệ, ngân sách môi giới bằng tiền mặt 3 triệu, tổng 15 triệu. Quan hệ bao phủ với 3 triệu khấu hao/phân bổ xây dựng và 6.8 triệu phí môi giới, phí khác trong chi phí đã điền chờ xác nhận.
| Hạng mục ngân sách | Số tiền / Vạn nhân dân tệ | Trọng điểm đối chiếu |
|---|---|---|
| Thanh toán xây dựng | 1,200 | Thiết bị, công trình, nghiệm thu và mốc thanh toán; không trực tiếp bằng khấu hao kỳ này |
| Ngân sách môi giới tiền mặt | 300 | Phạm vi dịch vụ, điều kiện nhận tiền, thuế phí và chứng từ thanh toán |
| Tổng ngân sách độc lập | 1,500 | Chưa xác nhận quan hệ bao gồm với 43,200 vạn nhân dân tệ chi phí |
Trước khi xác nhận, không cộng thêm 1,500 vạn nhân dân tệ vào chi phí đã điền, cũng không xác định khoản đó đã được bao gồm đầy đủ. 43,200 vạn nhân dân tệ không phải nhu cầu huy động vốn một lần; 5,744.24 vạn nhân dân tệ không phải tiền mặt có thể rút. Ủy quyền huy động vốn, quyền lợi chuyên biệt, tài khoản thực tế và dòng tiền từng tháng đều cần tài liệu chính thức hỗ trợ.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 30, 31, 34 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
CẬP NHẬT DỰ ÁN / Bổ sung trang cuối PPT
Tiến triển mới nhất và kế hoạch sử dụng lợi nhuận mỏ số 1
Trang 34 PPT mới nhất của phía dự án cho biết mỏ số 1 đã vào giai đoạn sản xuất thử thu vàng và dự kiến đóng cổng đầu tư cuối tháng 10 năm 2026. Đây là tuyên bố và bố trí mới nhất của phía dự án; bản ghi nạp nguyên liệu, thu vàng, bán hàng và tiền nhận thực tế còn chờ công bố. Trạng thái mở đầu tư căn cứ vào thông tin xác nhận chính thức.
| Tỷ lệ do phía dự án đề xuất | Mục đích sử dụng dự kiến | Hoàn thiện điều kiện |
|---|---|---|
| 40% | Quỹ phân chia lợi nhuận cho tổ chức đầu tư, dự kiến phân phối hằng tháng | Căn cứ lợi nhuận xác định theo thỏa thuận, quyền lợi tổ chức có hiệu lực và tiền có thể phân phối, không phải lợi nhuận tháng cố định |
| 40% | Dùng trước cho dây chuyền mới 1,500 tấn/ngày; sau khi hoàn thành dự kiến đầu tư vào đợt phát hành riêng lẻ của công ty vàng niêm yết tại Mỹ | Ngân sách dây chuyền, tiến độ xây dựng, chủ thể phát hành, tư cách phát hành riêng lẻ, giá và phê duyệt cần xác nhận chuyên biệt |
| 20% | Quỹ dự phòng phát triển tiếp theo | Không tính vào phân phối cho tổ chức kỳ này; sử dụng và giữ lại theo bố trí tài chính và quản trị chính thức |
Đây là nhóm mục đích sử dụng dự kiến của lợi nhuận mỏ số 1 sau toàn bộ chi phí. Không thể trực tiếp coi là cam kết phân chia lợi nhuận đã có hiệu lực; lợi ích từ bã thải ngoài vàng có nằm trong cùng phạm vi lợi nhuận hay không vẫn chờ thỏa thuận xác nhận.
“Giá trị dự kiến không dưới 5,000 vạn của quặng đuôi số 1 được đưa vào công ty vàng niêm yết tại Mỹ” là nội dung quy hoạch do phía dự án trình bày; đồng tiền, căn cứ định giá, chủ thể phát hành, hình thức góp tài sản hoặc đầu tư và điều kiện giao dịch còn chờ xác minh. Hiện chưa căn cứ vào đó để xác nhận đã hoàn tất định giá, giao dịch với công ty niêm yết hay chuyển giao quyền lợi.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 34 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
06 / EVIDENCE & VERSION
Tài liệu nguồn gốc và xác minh bước tiếp theo
| Phạm vi | Tài liệu hiện tại | Bước tiếp theo |
|---|---|---|
| Hợp đồng và nguồn quặng | Hợp đồng số 2026-08-28 và ảnh chụp | Xem xét bản gốc, quyền, trách nhiệm giao nhận và ủy quyền huy động vốn |
| Kiểm nghiệm và tính đại diện | 3 ảnh chụp báo cáo tổ chức, 4 kết quả; 9 mục dữ liệu bổ sung Xinda | Đối chiếu vị trí, độ sâu, mã lấy mẫu, khối lượng đại diện và cơ sở khô/ướt |
| Logistics và tồn kho | Trong kỳ xuất kho 36,000 tấn, vận chuyển đi 9,089 tấn, nhập nhà máy 7,403 tấn | Đối chiếu phiếu cân, vận đơn, độ ẩm và kiểm kê thực tế cùng lô |
| Sản xuất và bán hàng | PPT mới nhất nêu đã thu vàng từ sản xuất thử, hình ảnh thực địa đã cung cấp | Bổ sung nguyên liệu nạp, lượng vàng thu được, độ tinh khiết, vàng trong quá trình sản xuất, bán hàng và tiền thu về ngân hàng |
| Chi phí và lợi ích từ bã thải | 432 triệu nhân dân tệ chi phí đã điền; bổ sung ba kỳ vọng từ bã thải | Bổ sung chi phí còn thiếu, khối lượng bã thải, thủ tục tuân thủ và các điều kiện áp dụng |
| Mục đích vốn và lợi nhuận | Bố trí đề xuất 40% / 40% / 20% tại trang cuối của mỏ số 1 | Xác nhận định nghĩa lợi nhuận sau chi phí, thời điểm bắt đầu tính quyền lợi và thỏa thuận chính thức |
Nguồn hiện tại và phiên bản lịch sử
Nội dung hiện tại dựa trên tài liệu bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx” (34 trang, bổ sung tài liệu đến 2026.10.05) và bổ sung cơ sở lợi ích bã thải ngày 2026.10.06. Bìa vẫn ghi mô hình GOX 2026.10.01 và thời điểm chốt vận hành 2026.09.29; giữ các ngày này, không trình bày mô hình hoặc dữ liệu điền lại như thành tích thực tế mới nhất.
Tải PPT tham khảo phiên bản cũ (không phải căn cứ tính toán hiện tại) ↓
22 trang / 2026.09.30 V1.1, giữ nguyên tệp nguồn. Bản cũ không còn là nguồn tính toán lượng vàng, chi phí hay số dư hiện tại của mỏ số 1; tính toán hiện tại căn cứ nguồn và điều kiện được giải thích trong phiên bản mới nhất.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 28—34 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
Sau nghiên cứu, tiếp tục tra cứu kinh doanh và công bố
Ghi nhận nhận hàng, nạp liệu và vàng thu được mỗi ngày, cập nhật tiến độ mỗi tuần, hạch toán doanh thu, chi phí, tồn kho và dòng tiền mỗi tháng. Đây là bố trí quản lý đề xuất của PPT; hồ sơ thực sẽ được đưa vào theo tiến triển thực tế.
Nguồn tài liệu: bản mới nhất “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx” của phía dự án và bổ sung cách xác định thu nhập bã thải ngày 2026.10.06. Trang này là trình bày nghiên cứu của Wiser Asset; dữ liệu dự án đến từ tài liệu phía dự án, chưa xác minh độc lập; tính toán kịch bản không cấu thành cam kết lợi nhuận thực tế, tiền thu về hay lợi nhuận đầu tư. Ủy quyền huy động vốn, quan hệ hợp tác dự án và quyền lợi đầu tư căn cứ vào văn bản chính thức.
DỮ KIỆN / NGUỒN / BỐI CẢNH
Ý chính và căn cứ tài liệu của trang
Đọc các tài liệu nghiên cứu này thế nào?
Trước tiên đối chiếu tài sản hoặc dự án, thời gian quan sát, nguồn và cách đo lường, rồi hiểu phân tích và kịch bản. Nhận định lịch sử Bitcoin, vàng được lưu theo ngày giao dịch UTC; nghiên cứu quặng đuôi vàng dựa trên tài liệu phía dự án, giữ nhãn ban đầu của thông số dự kiến và mục chờ xác minh.
Nghiên cứu nguồn quặng Đan Trại và tinh luyện tại Sâm Châu: căn cứ dự án, kiểm chứng dây chuyền, kịch bản kinh doanh, mục đích sử dụng vốn và kiểm chứng tài liệu tiếp theo.