Căn cứ tài nguyên đi trước tính toán giá trị.
Phạm vi hợp đồng, vị trí lấy mẫu, hàm lượng vàng và độ ẩm xác định điểm bắt đầu phân tích. Đặt kết quả kiểm nghiệm vào mẫu cụ thể và cơ sở đo lường, từng bước xây dựng căn cứ tài nguyên dự án.
NGÔN NGỮ
简体中文EnglishไทยTiếng ViệtHiện có tiếng Trung, Anh, Thái và Việt. Các ngôn ngữ khác đang được chuẩn bị.
Dự án 01 / DANZHAI · Tài nguyên vàng
Ngoài giá vàng, giá trị dự án đến từ tài nguyên, công nghệ và kinh doanh. Với quặng đuôi vàng Đan Trại số 1, tra cứu tài liệu kiểm nghiệm, hồ sơ hiện trường và điều kiện kinh doanh, tìm hiểu lần lượt căn cứ dự án và phương án đầu tư.
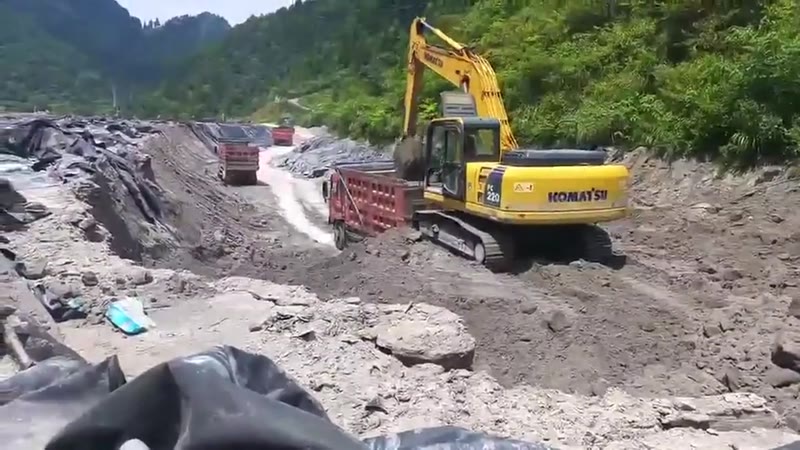
Đan Trại, Quý Châu · Nạp liệu tại nguồn quặng
Hình ảnh hiện trường phía dự án / Ngày quay và lô chờ xác minhKhối lượng vật liệu tạm định trong hợp đồng số 1
Cuối cùng thanh toán theo lượng cân thực tế
Hồ sơ kiểm nghiệm bổ sung đợt này
9 mục dữ liệu Xinda + 1 báo cáo của Guiyan
Nguồn quặng và hướng chế biến
Lấy vật liệu / Trung chuyển / Vận chuyển / Chế biến
01 / Luận điểm đầu tư
Số 1 Đan Trại là một mẫu thực địa giúp hiểu loại dự án này: xem cả tài nguyên và lấy mẫu, cách luân chuyển và chế biến vật liệu quặng, cũng như cách hình thành dữ liệu kinh doanh.
Tra cứu nghiên cứu dự án Đan TrạiPhạm vi hợp đồng, vị trí lấy mẫu, hàm lượng vàng và độ ẩm xác định điểm bắt đầu phân tích. Đặt kết quả kiểm nghiệm vào mẫu cụ thể và cơ sở đo lường, từng bước xây dựng căn cứ tài nguyên dự án.
Từ bốc nguyên liệu tại nguồn quặng đến nhà máy tiếp nhận, hình thành chuỗi lô hàng có thể truy vết. Tỷ lệ thu hồi thực tế, lượng xử lý ổn định và chi phí cần được hỗ trợ bằng sản xuất thử liên tục và hồ sơ kinh doanh.
Xoay quanh bản ghi nguồn quặng, logistics, chế biến và hoạt động của dự án số 1, đối chiếu tài liệu từng khâu, theo dõi tiến độ thực tế và các mục chờ bổ sung.
02 / Bằng chứng phân tích mẫu quặng
Đợt này bổ sung 9 mục dữ liệu kiểm nghiệm Xinda và 1 báo cáo Guiyan.
Giữ vị trí, độ sâu, độ ẩm và ngày để tiện tra cứu từng mục.
Mẫu tại các vị trí và độ sâu khác nhau ở giữa đập và đầu đập. Hàm lượng vàng và độ ẩm được ghi nguyên theo giá trị do người dùng cung cấp.
| Vị trí mẫu | Độ sâu | Vàng / g·t⁻¹ | Độ ẩm |
|---|---|---|---|
| Giữa đập Đan Trại | 3 m | 1.16 | 36.41% |
| Đầu đập Đan Trại 2# | 5 m | 1.17 | 31.17% |
| Đầu đập Đan Trại 2# | 3 m | 1.42 | 27.66% |
| Đầu đập Đan Trại 1# | 4 m | 1.21 | 29.90% |
| Giữa đập Đan Trại | 4 m | 1.13 | 55.05% |
Nguồn: dữ liệu tổ chức kiểm nghiệm Xinda do người dùng cung cấp · Chờ bổ sung báo cáo gốc
Dữ liệu mẫu tại đáy, đập, đuôi và giữa bãi chứa; chỉ đáy bãi có độ sâu 5 mét, chưa cung cấp độ ẩm.
| Vị trí mẫu | Độ sâu | Vàng / g·t⁻¹ | Độ ẩm |
|---|---|---|---|
| Đáy bãi chứa | 5 m | 0.88 | Chưa cung cấp |
| Đập bãi chứa | Chưa cung cấp | 1.48 | Chưa cung cấp |
| Đuôi bãi chứa | Chưa cung cấp | 1.10 | Chưa cung cấp |
| Giữa bãi chứa | Chưa cung cấp | 0.82 | Chưa cung cấp |
Nguồn: dữ liệu tổ chức kiểm nghiệm Xinda do người dùng cung cấp · Chờ bổ sung báo cáo gốc
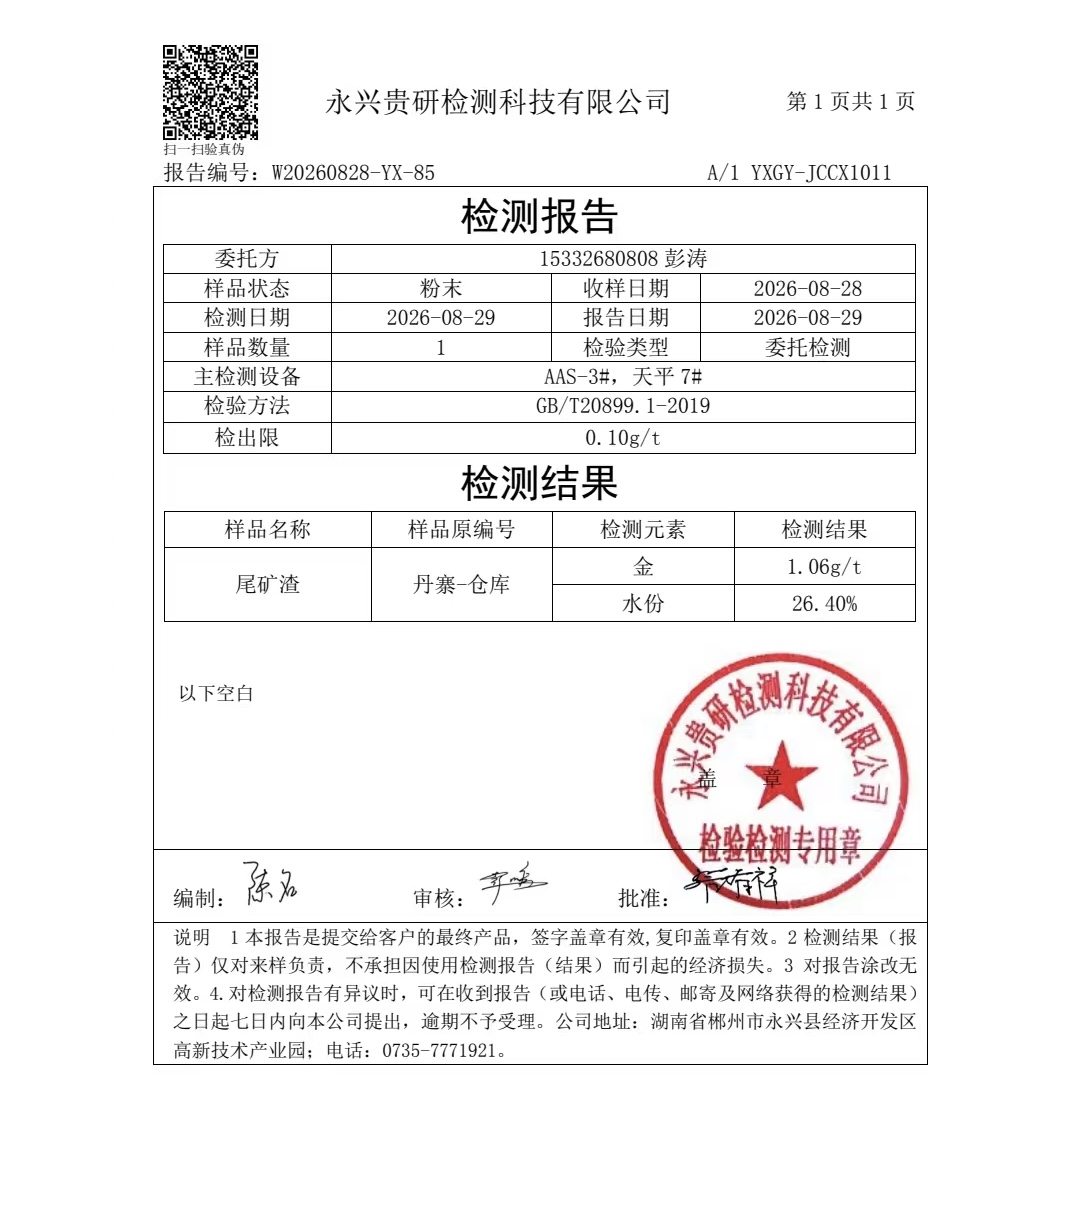
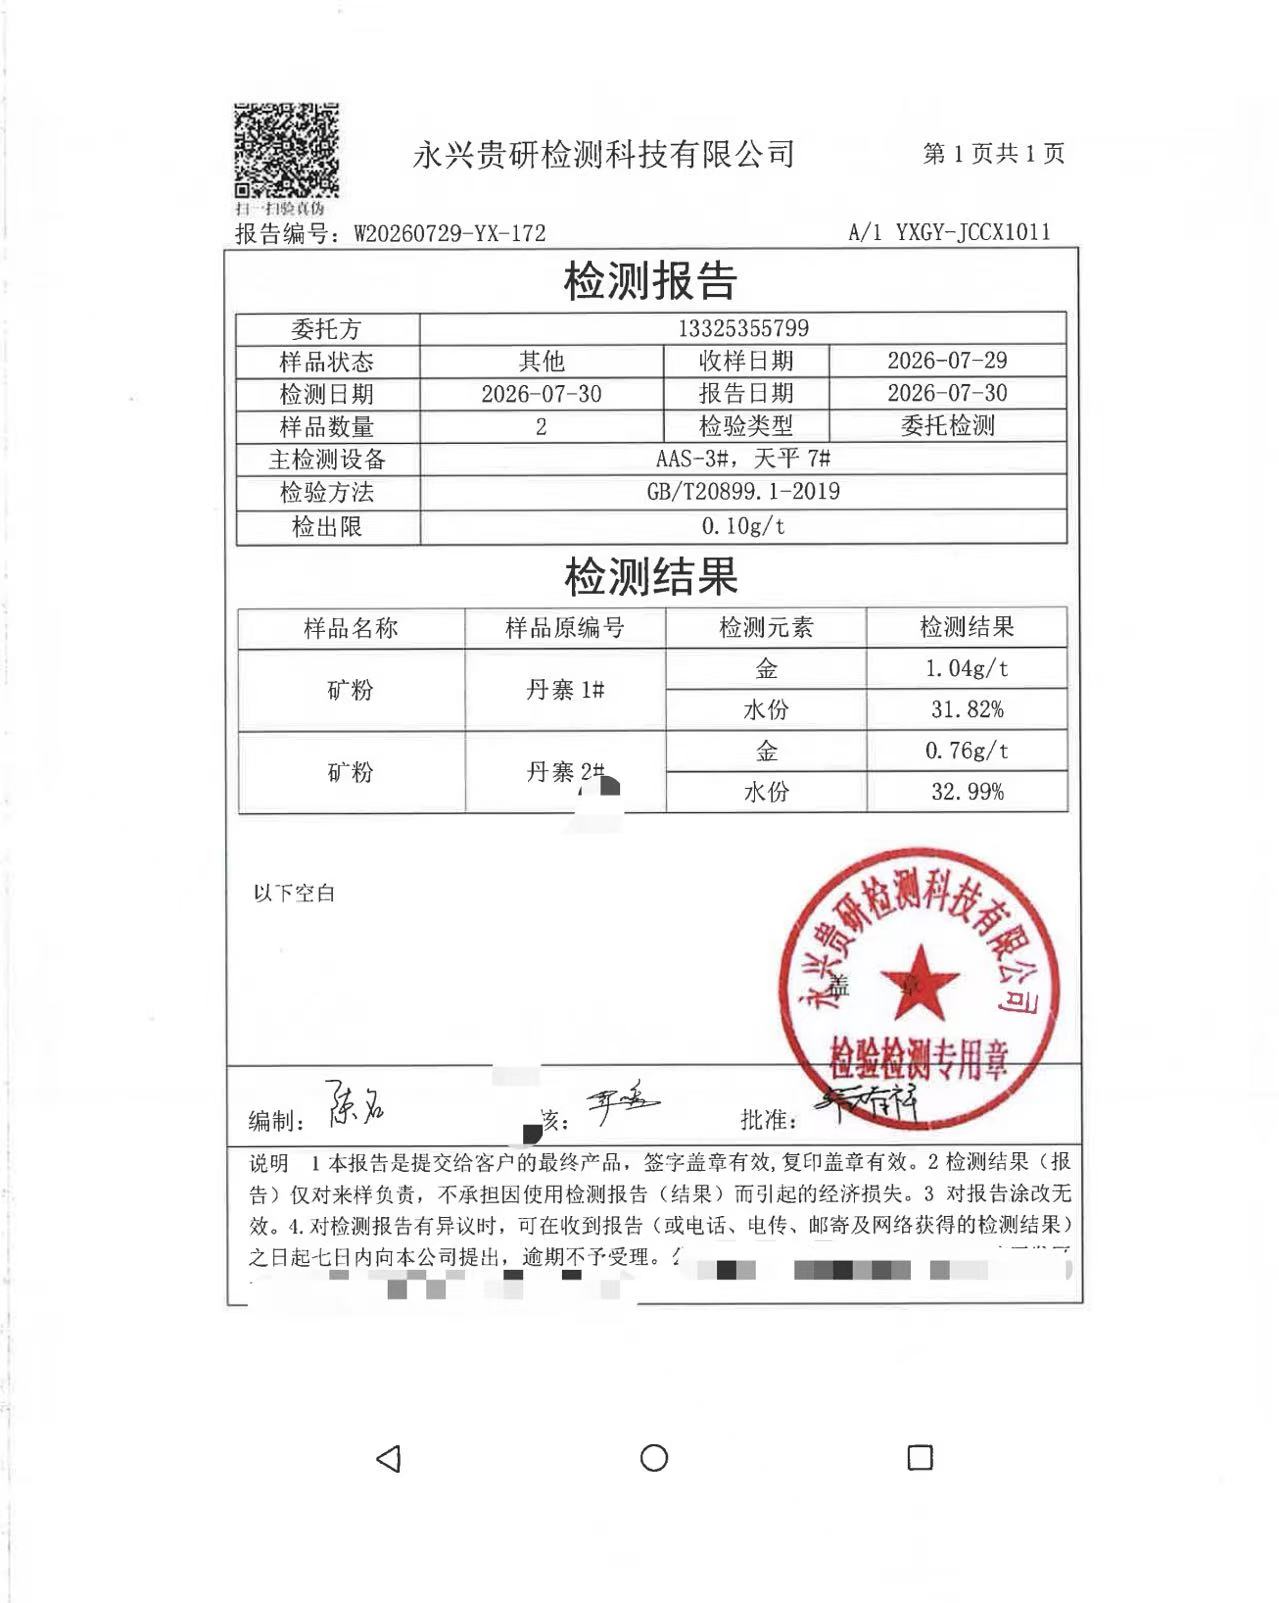
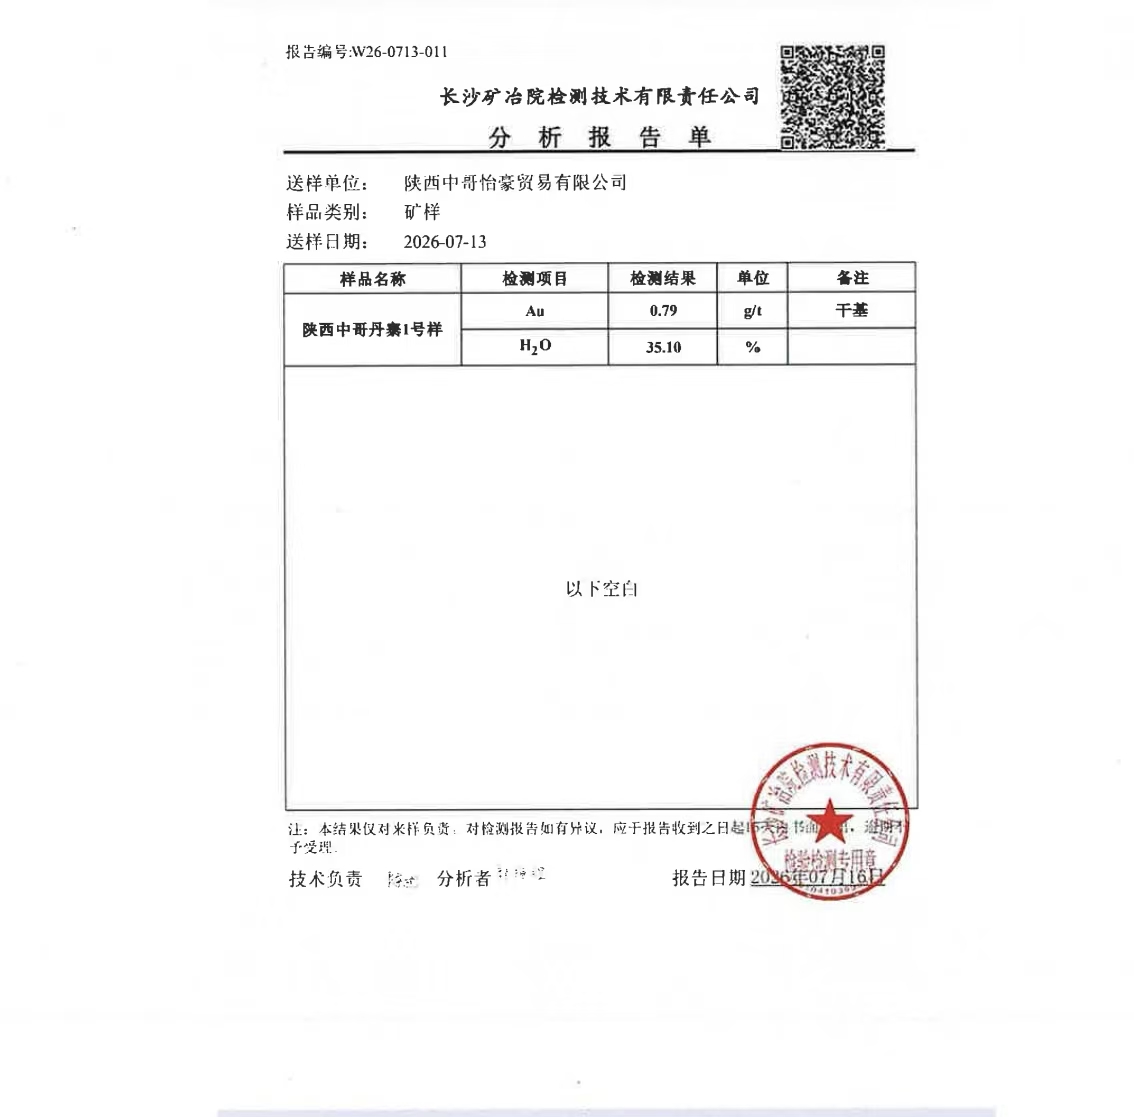
Kết quả mẫu báo cáo của hai tổ chức, bao gồm báo cáo mẫu kho Đan Trại ngày 29 tháng 8 bổ sung lần này. Tra cứu riêng với dữ liệu Xinda.
| Mẫu / Tổ chức | Mức cơ sở hàm lượng vàng | Vàng / g·t⁻¹ | Độ ẩm |
|---|---|---|---|
| Đan Trại 1# · Guiyan Vĩnh Hưng | Chờ xác minh | 1.04 | 31.82% |
| Đan Trại 2# · Guiyan Vĩnh Hưng | Chờ xác minh | 0.76 | 32.99% |
| Mẫu Đan Trại số 1 · Viện Khai khoáng và Luyện kim Trường Sa | Cơ sở khô | 0.79 | 35.10% |
| Đan Trại-kho · Guiyan Vĩnh Hưng | Chờ xác minh | 1.06 | 26.40% |
Hàm lượng vàng là số đo kiểm nghiệm của mẫu tương ứng. Cần xác minh cơ sở khô / ướt, tính đại diện lấy mẫu và báo cáo gốc của hai nhóm dữ liệu mới; độ ẩm và hàm lượng vàng được trình bày riêng, tạm không quy đổi trực tiếp hay tính trung bình với báo cáo hiện có. Xác minh riêng hàm lượng vàng kiểm nghiệm và vàng thu được thực tế qua công nghệ.
03 / Từ mỏ đến nhà máy
Hiểu triển khai dự án theo luân chuyển vật liệu.
Sau đó đối chiếu kết quả thực tế bằng chứng từ cân, chế biến, bán hàng và thu tiền.
Lấy nguyên liệu theo hợp đồng, ghi khối lượng vật liệu thực tế tại mỏ, lô và bốc vận.
Tiếp nhận, lưu đống và phơi khô, kết nối bản ghi xuất kho với thay đổi độ ẩm.
Liên kết xuất hàng, vận chuyển và hàng đến nhà máy, đối chiếu chứng từ đo lường tại từng điểm.
Theo dõi lô xử lý, lượng vàng thực thu, kiểm nghiệm, bán hàng và tiền thu về tiếp theo.
Lượng tiếp nhận tại bãi trung chuyển cùng kỳ được điền lại là 36,000 tấn
Xuất hàng và nhận hàng cần đối chiếu theo lô, thời gian và độ ẩm
Hồ sơ lượng xử lý thực tế, thu vàng và thu tiền bán hàng chờ bổ sung
Số tấn tại mỗi điểm phản ánh trọng lượng vật liệu thực tế tại đó; độ ẩm thay đổi theo quá trình phơi khô và vận chuyển. Không trực tiếp lấy ba dữ liệu trừ nhau để xác định tồn kho hoặc hao hụt; tồn kho thực tế, khối lượng chế biến, lượng vàng thu được và lợi nhuận có thể phân phối được xác minh riêng bằng chứng từ tương ứng.
Hình ảnh lấy từ tài liệu dự án và video hiện trường bổ sung. Địa điểm theo ghi chú tài liệu; ngày quay và lô tương ứng chờ xác minh; theo hình ảnh để hiểu các khâu công việc.
Ba đoạn quay thực tế toàn cảnh nhà máy, máy xúc lật cấp liệu và vị trí thiết bị được ghép thành tổng quan khoảng 34 giây. Thu thập ngày 2026.10.05; cần bổ sung ngày quay và lô xử lý.
Vào hồ sơ sau đầu tư, xem toàn bộ các đoạn04 / GOLD VALUE & COST
Cùng phạm vi 1 triệu tấn nguyên liệu, tính theo điều kiện dựa trên trung bình ba mẫu gốc. 10 hồ sơ kiểm nghiệm mới bổ sung liệt kê riêng, chưa gộp vào mô hình cơ sở.
Độ ẩm trung bình 33.303333…%, quy đổi kỹ thuật, không phải một lượng bàn giao khác
Hàm lượng cơ sở khô thống nhất 0.863333… g/tấn khô, giả định tỷ lệ thu hồi 85%
Giả định đơn giá thanh toán 1,000 nhân dân tệ/g, ước tính toàn bộ vàng có thể bán
Chưa khấu trừ phí còn thiếu, không phải lợi nhuận ròng hoặc tiền có thể phân phối
| Khoản mục chi phí | Số tiền đã điền toàn chu kỳ / Vạn nhân dân tệ | Phân bổ bình quân / Nhân dân tệ·tấn nguyên liệu⁻¹ |
|---|---|---|
| Mua vật liệu quặng và nhận hàng | 12,000 | 120.00 |
| Logistics từ nguồn quặng đến điểm trung chuyển | 0 (thông tin điền bổ sung ghi rõ bên B chịu trách nhiệm) | 0.00 |
| Trung chuyển, sấy khô, bốc dỡ và mặt bằng | 220 | 2.20 |
| Hậu cần trung chuyển đến nhà máy Sâm Châu | 15,800 | 158.00 |
| Gia công tinh luyện, hóa chất, năng lượng và nhân công | 12,000 | 120.00 |
| Kiểm nghiệm, xử lý đầu cuối và môi trường | 400 | 4.00 |
| Thuế phí dự kiến | 1,800 | 18.00 |
| Khấu hao thiết bị hoặc phân bổ vốn xây dựng | 300 | 3.00 |
| Phí môi giới và chi phí dự án khác | 680 | 6.80 |
| Tổng đã điền | 43,200 | 432.00 |
Tổng chi phí đã điền 432 triệu nhân dân tệ, phân bổ trên 1 triệu tấn nguyên liệu là 432 nhân dân tệ/tấn nguyên liệu; trên lượng ước tính 666.967 nghìn tấn khô là khoảng 647.71 nhân dân tệ/tấn khô. Đây là cùng một tổng với mẫu số khác nhau, không thể cộng với nhau và không thay thế đơn giá hợp đồng thực tế từng khâu. Phí bán hàng, vốn, tài trợ chờ điền; thuế phí ước tính và tập hợp trùng chờ kiểm chứng.
Sử dụng trung bình cộng đơn giản của ba kết quả báo cáo gốc; giả thiết thống nhất cơ sở khô và tỷ lệ thu hồi 85% đều cần kiểm chứng. 10 hồ sơ kiểm nghiệm bổ sung chưa đưa vào mô hình này; lượng xử lý, vàng thu được, bán hàng và thu tiền thực tế được xác minh riêng.
Trang này ngừng dùng phép tính trong bản cũ của mỏ số 1 về 800 kg vàng, chi phí 550 nhân dân tệ/tấn khô và số dư 415 triệu nhân dân tệ. Ngân sách xây dựng 12 triệu nhân dân tệ và môi giới bằng tiền mặt 3 triệu nhân dân tệ được liệt kê riêng; trước khi xác nhận quan hệ bao phủ, không cộng trùng vào chi phí 432 triệu nhân dân tệ.
Tra cứu mô hình đầy đủ và tính thử kịch bản vàng ↗
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 14—17, 28—30 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
GIÁ TRỊ BÃ THẢI / Sử dụng tổng hợp bã thải
Dự án Số 1 Đan Trại bổ sung các kỳ vọng sau của bên dự án. Cơ sở đo lường được thống nhất là Nhân dân tệ/tấn bã thải, được trình bày riêng ngoài phần tính toán hoạt động vàng cốt lõi. Phạm vi áp dụng của dự án được xác định theo chính sách, kết quả kiểm nghiệm, quy trình công nghệ và tài liệu bán hàng của chính mỏ này.
Đóng góp lợi nhuận dự kiến từ phía dự án, dùng cách diễn đạt lợi nhuận gộp do phía dự án cung cấp. Chính sách áp dụng, khối lượng xử lý tuân thủ, phê duyệt và tiền thực nhận chờ xác minh tại chính mỏ này, không được coi là trợ cấp đã phê duyệt.
Đo theo tấn bã thải được phép dùng để gia công. Cần kiểm chứng công thức, tỷ lệ phối trộn bã thải, tỷ lệ thành phẩm, kiểm nghiệm sản phẩm, chi phí gia công và bán hàng thực tế; không thể coi trực tiếp số tấn bã thải là số tấn gạch thành phẩm.
Kỳ vọng của bên dự án không bao gồm hoạt động vàng chính. Loại kim loại, hàm lượng, tỷ lệ có thể thu hồi, chi phí chế biến và thanh toán cần kiểm chứng; phải đối chiếu với lợi ích từ vàng và nơi sử dụng nguyên liệu gạch lát nền để tránh ghi nhận trùng.
Nguồn: phía dự án cung cấp các khoảng trên ngày 2026.10.06 và xác nhận cơ sở đo là tấn bã thải. Ở đây trình bày đóng góp lợi nhuận gộp dự kiến, không trình bày doanh thu đã thực hiện, lợi nhuận ròng hay phần phân phối cho nhà đầu tư. Phân loại kế toán trợ cấp chính phủ và cách xác định lợi nhuận gộp dự án cần được xác nhận riêng.
Khi hạch toán, đóng góp kỳ vọng từng mục=Số tấn bã thải thực tế đủ điều kiện của mục này × thu nhập trên đơn vị được xác định cho chính mỏ này. Các khoản thu của dự án có thể tương ứng với những khối lượng đủ điều kiện pháp lý và phạm vi chi phí khác nhau; không mặc định toàn bộ bã thải đều đủ điều kiện, không cộng trực tiếp các khoảng giá trị, cũng không nhân với 100 vạn tấn nguyên liệu. Khối lượng bã thải phải dựa trên hồ sơ xử lý thực tế, độ ẩm và cân bằng vật liệu.
Ba khoản trên tạm không đưa vào mô hình kịch bản vàng hiện có hoặc quỹ phân chia lợi nhuận dự kiến. Có tính vào lợi nhuận theo thỏa thuận hay không cần đối chiếu phạm vi quyền lợi dự án, khấu trừ chi phí, thuế phí, thu tiền và thỏa thuận riêng.
CẬP NHẬT DỰ ÁN / Bổ sung trang cuối PPT
Trang 34 PPT mới nhất của phía dự án cho biết mỏ số 1 đã vào giai đoạn sản xuất thử thu vàng và dự kiến đóng cổng đầu tư cuối tháng 10 năm 2026. Đây là tuyên bố và bố trí mới nhất của phía dự án; bản ghi nạp nguyên liệu, thu vàng, bán hàng và tiền nhận thực tế còn chờ công bố. Trạng thái mở đầu tư căn cứ vào thông tin xác nhận chính thức.
| Tỷ lệ do phía dự án đề xuất | Mục đích sử dụng dự kiến | Hoàn thiện điều kiện |
|---|---|---|
| 40% | Quỹ phân chia lợi nhuận cho tổ chức đầu tư, dự kiến phân phối hằng tháng | Căn cứ lợi nhuận xác định theo thỏa thuận, quyền lợi tổ chức có hiệu lực và tiền có thể phân phối, không phải lợi nhuận tháng cố định |
| 40% | Dùng trước cho dây chuyền mới 1,500 tấn/ngày; sau khi hoàn thành dự kiến đầu tư vào đợt phát hành riêng lẻ của công ty vàng niêm yết tại Mỹ | Ngân sách dây chuyền, tiến độ xây dựng, chủ thể phát hành, tư cách phát hành riêng lẻ, giá và phê duyệt cần xác nhận chuyên biệt |
| 20% | Quỹ dự phòng phát triển tiếp theo | Không tính vào phân phối cho tổ chức kỳ này; sử dụng và giữ lại theo bố trí tài chính và quản trị chính thức |
Đây là nhóm mục đích sử dụng dự kiến của lợi nhuận mỏ số 1 sau toàn bộ chi phí. Không thể trực tiếp coi là cam kết phân chia lợi nhuận đã có hiệu lực; lợi ích từ bã thải ngoài vàng có nằm trong cùng phạm vi lợi nhuận hay không vẫn chờ thỏa thuận xác nhận.
“Giá trị dự kiến không dưới 5,000 vạn của quặng đuôi số 1 được đưa vào công ty vàng niêm yết tại Mỹ” là nội dung quy hoạch do phía dự án trình bày; đồng tiền, căn cứ định giá, chủ thể phát hành, hình thức góp tài sản hoặc đầu tư và điều kiện giao dịch còn chờ xác minh. Hiện chưa căn cứ vào đó để xác nhận đã hoàn tất định giá, giao dịch với công ty niêm yết hay chuyển giao quyền lợi.
Căn cứ tài liệu: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, trang 34 (34 trang). Tài liệu bổ sung đến 2026.10.05, dữ liệu vận hành điền bổ sung đến 2026.09.29, mô hình có điều kiện ban đầu dùng phiên bản GOX 2026.10.01. Tổng hợp trang: 2026.10.06. Tài liệu và giả định có điều kiện chưa hoàn tất xác minh độc lập.
05 / Đối thoại với nhà đầu tư
Nếu muốn tìm hiểu quặng đuôi vàng Đan Trại số 1, có thể trao đổi qua email về tài liệu dự án, phương án đầu tư và nhu cầu khảo sát thực địa. Nhóm dự án cung cấp thêm tài liệu theo nội dung cụ thể.
info@cnucap.comLàm rõ phạm vi dự án, quyền tài nguyên, báo cáo kiểm nghiệm và thử nghiệm công nghệ; đánh giá độc lập theo nguồn quặng cụ thể.
Tìm hiểu ngân sách xây dựng, chi tiết chi phí, mục đích sử dụng vốn, chủ thể ký hợp đồng và kế hoạch giai đoạn; bố trí khảo sát hiện trường khi cần.
Đối chiếu điều kiện tham gia, ủy quyền huy động vốn, phạm vi quyền lợi, hạch toán thanh toán và điều khoản rút lui, sau đó các bên liên quan ký văn bản chính thức.
Theo dõi sử dụng vốn, tiến độ triển khai, xử lý thực tế, thu vàng, bán hàng và thu tiền; giữ căn cứ của từng lô và từng phiên bản.
06 / Câu hỏi
Dữ liệu này tương ứng mẫu tại vị trí và độ sâu cụ thể. Đã cung cấp ảnh gốc báo cáo Guiyan mới bổ sung; báo cáo gốc Xinda, cơ sở khô/ướt của hàm lượng vàng từng nhóm và phương án lấy mẫu vẫn cần bổ sung, đối chiếu; không thể trực tiếp coi là hàm lượng trung bình hoặc tối thiểu toàn bãi, cũng không thể trực tiếp suy ra tổng vàng có thể thu hồi.
Tài liệu hiện có gồm hợp đồng nguồn quặng, ảnh chụp báo cáo kiểm nghiệm, hình ảnh hiện trường và bản ghi bổ sung về lấy hàng, trung chuyển vận chuyển, nhà máy tiếp nhận tính đến ngày 29 tháng 9 năm 2026. Dữ liệu các bộ phận vẫn chờ đối chiếu chứng từ; khối lượng xử lý liên tục, lượng vàng thực thu, bán hàng thu tiền và tập hợp chi phí đầy đủ còn chờ bổ sung.
Wiser Asset giới thiệu dự án và tài liệu trên trang này. Chủ thể huy động vốn cụ thể của dự án, trách nhiệm ký hợp đồng và thu tiền, cùng quan hệ quyền lợi với chủ thể nắm nguồn quặng và chế biến, cần được kiểm tra trong tài liệu chính thức của từng dự án. Trang này không xác định sẵn Wiser Asset là bên nắm nguồn quặng hay chủ thể thu tiền.
Trình bày nhu cầu tài liệu dự án Đan Trại qua info@cnucap.com, trao đổi trạng thái mở đầu tư hiện tại, điều kiện triển khai và bố trí khảo sát. Chủ thể huy động vốn, quyền lợi, chi phí và điều kiện quyết toán cụ thể được xác nhận theo phương án, thỏa thuận chính thức của dự án số 1.
Dự án số 1:Tài liệu dự án quặng đuôi số 1 của Huangjin Capital, phiên bản tính toán thống nhất được cập nhật mới ngày 1 tháng 10 năm 2026, số liệu hoạt động tính đến ngày 29 tháng 9 năm 2026. Khối lượng tạm tính trong hợp đồng là 100 vạn tấn, áp dụng cách xác định “khối lượng vật liệu thực tế, quyết toán theo cân” của phiên bản này; không tiếp tục dùng cách diễn đạt tấn ướt / tấn khô tối thiểu bảo đảm của phương án cũ.
Kiểm nghiệm bổ sung: dữ liệu kiểm nghiệm Xinda do người dùng cung cấp, hai nhóm tổng cộng 9 bản ghi; “26-6-1” được trình bày là ngày 1 tháng 6 năm 2026, nhóm còn lại chờ bổ sung ngày kiểm nghiệm; báo cáo Xinda gốc và cơ sở mẫu còn chờ xác minh.
Bổ sung bản gốc báo cáo: Công ty TNHH Công nghệ Kiểm nghiệm Guiyan Vĩnh Hưng, W20260828-YX-85, kiểm nghiệm và lập báo cáo ngày 29 tháng 8 năm 2026; mẫu “bã quặng đuôi”, số hiệu gốc “Đan Trại-kho”, vàng 1.06g/t, độ ẩm 26.40%, cơ sở khô hay ướt của hàm lượng chờ kiểm chứng.
Kiểm nghiệm hiện có: báo cáo W20260729-YX-172 của Công ty TNHH Công nghệ Kiểm nghiệm Yongxing Guiyan (ngày 30 tháng 7 năm 2026); W26-0713-011 của Công ty TNHH Công nghệ Kiểm nghiệm Viện Mỏ và Luyện kim Trường Sa (gửi kiểm nghiệm ngày 13 tháng 7 năm 2026). Ảnh chụp lấy từ tài liệu công khai số 1; báo cáo đầy đủ và cơ sở hàm lượng vàng cần đối chiếu bản gốc.
Nguồn phiên bản mới nhất: bên dự án cung cấp “Giới thiệu của Huangjin Capital về quặng đuôi vàng cộng sinh vàng 10.5.pptx”, 34 trang; tài liệu bổ sung đến ngày 5 tháng 10 năm 2026. Trang 34 là quy hoạch chiến lược mới nhất, triển khai và thỏa thuận chờ xác nhận. Ba kỳ vọng bã thải từ bổ sung của bên dự án ngày 6 tháng 10 năm 2026. Cập nhật trang: 6 tháng 10 năm 2026.
Quặng đuôi vàng Số 1 Đan Trại · Tài liệu dự án và trao đổi đầu tư
DỮ KIỆN / NGUỒN / BỐI CẢNH
Mẫu kho Đan Trại trong báo cáo Yongxing Guiyan W20260828-YX-85 ngày 29 tháng 8 năm 2026 có vàng 1.06 g/t và độ ẩm 26.40%. Kết quả chỉ áp dụng cho mẫu nhận đó; cơ sở khô/ướt và tính đại diện vẫn cần xác minh. Dữ liệu Xinda và báo cáo của các tổ chức khác được trình bày riêng, không thể trực tiếp suy ra hàm lượng toàn bãi hay lượng thu hồi thực tế từ đó.